
Удобрительный фронт войны с Ираном: закрытие Ормуза и вопрос о 10 миллиардах порций еды
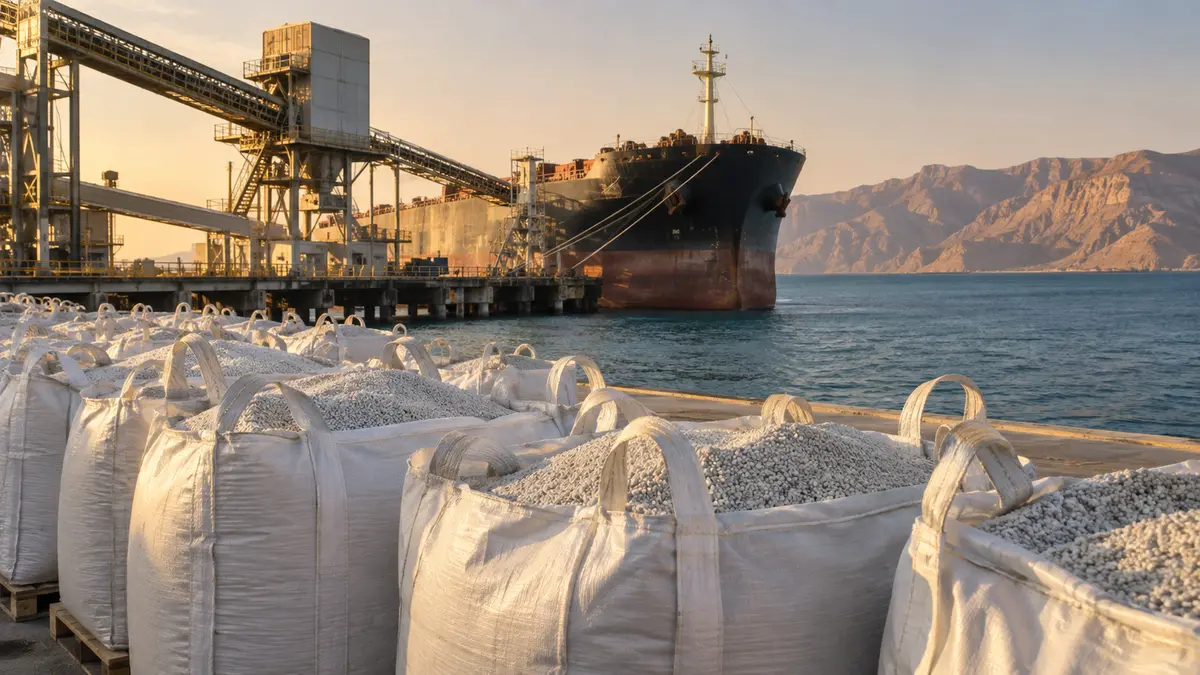
Когда Иран закрыл Ормузский пролив в войне, начавшейся в конце февраля 2026 года, удар прошёл по мировой экономике по необычному трансмиссионному ремню: не только по нефти, но и по удобрениям. В обычное время через пролив проходит около трети мировой торговли удобрениями, с начала конфликта цены взлетели на 80%, а глава одного из крупнейших производителей предупреждает: сбой может стоить миру до 10 млрд приёмов пищи в неделю. Фермерский пояс Соединенных Штатов — там, куда счёт приходит раньше всего.
Узкое место, которое кормит мир
Производство удобрений энергоёмко и сильно зависит от природного газа как сырья: энергия составляет до 70% производственных затрат. Именно поэтому значительная часть мировых удобрений производится в Заливе, а треть глобальной торговли ими проходит через Ормузский пролив — узкий морской маршрут вдоль иранского побережья, в основном закрытый с начала конфликта. Около 20% мировой нефти и сжиженного природного газа также транзитом идут через пролив, и его фактическое закрытие в сочетании с ракетными и дроновыми ударами по всему Заливу вынудило региональные энергетические объекты остановить выпуск — что, в свою очередь, остановило заводы удобрений в Заливе и за его пределами как раз в тот момент, когда фермеры Северного полушария готовились к весеннему севу, не оставив запаса на задержки.
Масштаб этой зависимости трудно переоценить. Около половины мирового продовольствия выращивается с применением удобрений, отмечает аналитик Argus Марина Симонова (Marina Simonova), а в некоторых странах на удобрения приходится до 50% себестоимости производства зерна. Продовольственное ведомство ООН предупреждало, что многие страны с низкими доходами страдали от продовольственной небезопасности ещё до войны. Наиболее важны в краткосрочной перспективе азотные продукты вроде карбамида: если фермер пропустит их внесение хотя бы на один сезон, урожайность пострадает немедленно — в отличие от фосфорных и калийных удобрений, агрономический эффект которых растянут во времени.
Ценовой шок в цифрах
У рынка не было времени подготовиться. Базовые цены на азот в Новом Орлеане составляли 350 долларов за короткую тонну в конце декабря 2025 года и выросли до 470 долларов к концу февраля, непосредственно перед конфликтом, приводит данные Крис Йерсли (Chris Yearsley), генеральный директор и руководитель азотного направления Profercy — глобальной компании по ценовому анализу и прогнозированию рынка удобрений. К 10 марта азот торговался примерно по 600 долларов — и этот ряд отражает лишь первые две недели закрытия пролива, которое продолжается.
Другие бенчмарки двигались в ту же сторону. Экспортные цены на карбамид на Ближнем Востоке подскочили примерно на 40%, чуть выше 700 долларов за метрическую тонну, против немногим менее 500 долларов до войны, по данным Argus. В США цены на удобрения взлетели вплоть до 32% с начала конфликта, а аналитики говорили, что цены на азотные удобрения вроде карбамида могут примерно удвоиться, если война затянется. Свейн Торе Холсетер (Svein Tore Holsether), генеральный директор «Яра» (Yara) — одного из крупнейших мировых производителей удобрений, — оценил совокупный рост в 80% с начала войны США и Израиля против Ирана.
Физические потоки сжимались ещё быстрее, чем росли цены. Мировой экспорт карбамида в марте 2026 года должен был упасть примерно до 1,5 млн метрических тонн против 3,5 млн тонн без поставок из Китая — или 4,5–5 млн тонн, когда Китай отгружает, по оценке Scotiabank. Для рынка, где посевной календарь не ждёт, коллапс месячного торгуемого объёма на две трети — более тревожная статистика, чем сами цены.
Война, которую напряжённый рынок не мог себе позволить
Конфликт пришёлся на рынок, который и без того был необычно хрупким. Мировой рынок карбамида испытывал напряжение предложения ещё до нынешнего конфликта: Европа была вынуждена сократить выпуск после потери доступа к дешёвому трубопроводному газу, а Китай ограничивал экспорт удобрений, включая карбамид, ради обеспечения внутреннего рынка. Поэтому война не создала напряжённость — она её детонировала.
Эта последовательность определяет всё остальное. Шок, пришедшийся на профицитный рынок, — это ценовое событие; шок, пришедшийся на рынок с простаивающими европейскими мощностями и сдерживаемым китайским экспортом, — это событие нормирования. А события нормирования разрешаются не ценами, а очередями: у кого груз в море, у кого есть доступ к портам и чьё правительство готово платить.
Карта остановленных заводов
Производственный урон быстро разошёлся по Заливу и его клиентам:
- В Катаре компания Qatar Energy остановила выпуск на крупнейшем в мире заводе карбамида после прекращения добычи газа из-за атак на её объекты СПГ.
- В Индии — гигантском мировом рынке карбамида — три завода сократили выпуск на фоне обвала поставок СПГ из Катара. Индия, где живёт почти пятая часть населения планеты, покупает более 40% карбамида и фосфорных удобрений на Ближнем Востоке и недавно согласовала закупку 1,3 млн тонн карбамида, часть которого может не прибыть вовремя.
- Бангладеш остановил четыре из пяти своих заводов удобрений, а Wesfarmers в Австралии предупредила о возможных задержках отгрузок, включая карбамид.
- Египет, обеспечивающий 8% мировой торговли карбамидом, может столкнуться с трудностями в производстве азотных удобрений после того, как Израиль объявил форс-мажор по газовому экспорту в эту страну, отмечают аналитики Scotiabank и Rabobank.
Помимо остановок заводов, до полумиллиона тонн азотных удобрений в тот момент просто не производились в мире из-за сложившейся ситуации, сказал Холсетер. И сбой не ограничился производителями. Бразилия, почти на 100% зависящая от импорта карбамида, получает почти половину объёмов через Ормузский пролив. В США фермеры сообщали о пустых полках магазинов, а страна недополучала около 25% предложения удобрений для этого времени года. Даже уже купленные удобрения могут оказаться в ловушке: доставка с Ближнего Востока на фермы северной части США занимает до двух месяцев, и, как отмечал независимый зерновой аналитик Филип Коффин (Philip Coffin), значительный объём продукта физически находится в США — но никто не может сказать, сколько груза плавает в Красном море в ожидании отгрузки под весенние потребности. «Вот в чём действительно критическая часть, — говорил Коффин. — Какая доля купленных и заказанных к отгрузке удобрений застрянет в этом конфликте?»
Почему дыру не закрыть быстро
Структурная доля Ближнего Востока объясняет паралич. На регион приходится около 35% мировой торговли карбамидом, и примерно 20% мировой торговли фосфатами поступает из Саудовской Аравии, приводит данные Йерсли. При такой рыночной доле ни один производитель нигде в мире не может быстро компенсировать потерянное предложение Залива, отмечал аналитик CRU Крис Лоусон (Chris Lawson). Китай располагает достаточными мощностями, но ограничивает экспорт ради защиты внутренних цен; европейские заводы, которые могли бы нарастить выпуск, уже были сокращены газовой экономикой. Запаса прочности глобальной азотной системы — свободных мощностей, которые в обычные годы дисциплинируют цены, — весной 2026 года просто не оказалось.
Арифметика продовольствия
Холсетер перевёл производственный разрыв в порции еды. Невнесение азотных удобрений способно снизить урожайность отдельных культур вплоть до 50% в первый же сезон, рассказал он Би-би-си, а до полумиллиона тонн непроизведённого азота соответствуют 10 млрд приёмов пищи в неделю, которые не будут произведены. Рынок удобрений глобален, поэтому грузы движутся по всей планете, но основные направления — Азия, Юго-Восточная Азия, Африка и Латинская Америка — почувствуют последствия раньше всего. В регионах, где поля и так недокормлены, например в ряде стран Африки к югу от Сахары, падение урожайности может оказаться ещё больше; там возможны «существенные провалы», сказал он.
Тайминг усугубляет урон. Сезоны сева различаются: Великобритания находилась на пике посевной, тогда как азиатские фермеры только начинали. Последствия дефицита удобрений в Азии проявятся в продовольственных ценах лишь к концу года, когда посеянные весной культуры дадут меньший урожай — или не дадут вовсе, отмечают аналитики. Пол Тенг (Paul Teng), старший научный сотрудник по продовольственной безопасности из Сингапура, сказал, что некоторым странам может хватить удобрений на ближайший сев, «но если кризис затянется хоть немного дольше, мы увидим влияние на такие культуры, как рис, в ближайшие месяцы».
Институциональные оценки указывают в ту же сторону. Всемирная продовольственная программа ООН полагает, что совокупные последствия ближневосточного конфликта могут ввергнуть ещё 45 млн человек в острый голод в 2026 году, причём продовольственная небезопасность в Азии и Океании вырастет на 24% — крупнейший относительный прирост среди всех регионов. Более глубокое опасение Холсетера касалось распределения: снижение урожайности способно спровоцировать войну ставок за продовольствие между богатыми и бедными странами. Европа такое состязание выдержит, отмечал он, но «у кого мы при этом покупаем еду?» Наиболее уязвимые люди в развивающихся странах платят высшую цену, потому что не могут перебивать ставки, — с прямыми последствиями, по его словам, для доступности еды, её нехватки и голода.
Американские фермеры принимают удар первыми
В США кризис обрушился на сельское хозяйство, уже четвёртый-пятый год живущее в тисках издержек и цен. Родни Бушмейер (Rodney Bushmeyer), 69 лет, ведёт Bushmeyer Farms в Иллинойсе вместе с сыном и двоюродным братом — семейное хозяйство насчитывает более 100 лет: предки прибыли из Германии и получили свои первые 80 акров бесплатно как гомстедеры. Пшеница уже посеяна, через несколько недель её сменят соя и кукуруза. Но хозяйство «драматически» ощущает рост цен на удобрения последние пять-шесть лет, отдельные виды подорожали вдвое, а товарные цены на зерно снизились. «Сейчас прибыли нет вообще, — говорит Бушмейер. — В долгосрочной перспективе это неустойчиво. Пару лет мы так продержимся, но в конечном счёте это разорит нас».
Структурные цифры объясняют, почему сжатие столь болезненно. Удобрения — самая волатильная и значимая статья затрат большинства фермеров помимо земли; для кукурузы, главной американской культуры, они могут составлять 20% всех производственных расходов, по данным Министерства сельского хозяйства США. Штаты импортируют около 25% всего используемого объёма удобрений, включая 18% по азоту, сообщает American Farm Bureau. И сектор держала над водой федеральная поддержка: в 2025 году без субсидий — включая 12 млрд долларов переходных кредитов, которые Министерство сельского хозяйства предложило пострадавшим от тарифных сбоев фермерам, — производители оказались бы в убытке. Грегг Айбендал (Gregg Ibendahl), доцент Университета штата Канзас, сказал, что дополнительные выплаты превратили «действительно плохой год как минимум в посредственный».
Военный скачок цен пришёлся на наихудшее возможное окно. «Сейчас не лучшее время для производителя», — констатировал Мэтт Беннетт (Matt Bennett), генеральный директор брокерской и консалтинговой фирмы AgMarket, сам фермер-зерновик в седьмом поколении из округа Шелби, Иллинойс. Скачок случился настолько быстро, что фермеры вряд ли успели законтрактовать объёмы до роста цен, отмечал Коффин, и теперь им весь сезон решать, что сеять и сколько вносить. Меньше питания — ниже урожай и меньше дохода.
Кредит, севооборот и арифметика выживания
Лэнс Лиллибридж (Lance Lillibridge), обрабатывающий около 1250 акров кукурузы в восточно-центральной части штата Айова, — наблюдал фермерский кризис 1980-х ещё школьником: учитель сельского хозяйства советовал ему искать другое занятие, потому что в фермерстве он никогда не преуспеет. Он отработал пять лет на заводе, ненавидя каждую минуту, и вернулся к земле в 1990-х через собственную транспортную компанию. Необходимые удобрения он уже купил, но текущие уровни цен, по его словам, неустойчивы: «Мы не сможем покупать удобрения». Кредитный канал сжимается вместе с ценами: «Банки уже отказывают ребятам: "Извините, мы не можем это финансировать. Отдачи на инвестиции нет"». Дальнейшая логика мрачна: разорившийся фермер продаёт хозяйство, но покупатель наследует те же цены на ресурсы; либо фермер отказывается от удобрений, урожайность падает — «и ваши расходы в продуктовом магазине вырастут». Его ферма, вероятно, протянет ещё пару лет, говорил он, «но что-то должно измениться». Его 19-летний сын хочет заниматься фермерством — и Лиллибридж уже не был уверен, что это хороший путь.
Он же вынес сектору самый жёсткий структурный вердикт: «Индустрия удобрений — вероятно, самая концентрированная отрасль во всём мире, и они способны манипулировать рынками. У них рыночная власть, и мы ничего не можем с этим поделать прямо сейчас, кроме как надеяться и молиться, что наш Минюст возьмётся за них».
Карта сева уже прогибается. В феврале предварительная оценка Министерства сельского хозяйства США предрекала переток 4 млн акров из кукурузы в сою. Ротация между этими культурами агрономически нормальна, но в 2026 году соя может отнять дополнительные площади именно потому, что масличная культура требует меньше удобрений и дешевле в выращивании; часть фермеров также возлагает надежды на новую государственную политику в области биотоплива, способную поднять спрос на сою. Другие сыграли на понижение и проиграли: фермеры, пропустившие осеннее внесение в надежде на более низкие цены, по выражению Беннетта, «со связанными руками», а те, кто всё же внёс удобрения осенью, заперты невозвратными затратами и всё равно нуждаются в весеннем внесении по новым ценам. Для Гюнцель (Guentzel), 37-летней член правления Ассоциации производителей кукурузы Миннесоты, купившей удобрения осенью, технологии точного внесения помогают, но размен беспощаден: «Вносить удобрения в недостаточном объёме, по сути, не вариант: меньше удобрений — меньше урожай». Если цены останутся высокими до осени, «придётся резать».
От ворот фермы к полке магазина
Потребительский счёт приходит с лагом. В Великобритании возросшие издержки производителей еды должны начать проявляться в еженедельных чеках в ближайшие месяцы: Федерация продуктов питания и напитков прогнозирует, что продовольственная инфляция может достичь 10% к декабрю, а Банк Англии сообщил, что продовольственная инфляция может подняться до 4,6% к сентябрю и пойти выше позже в году. Британским покупателям дефицит вряд ли грозит; покупателям в регионах, наиболее зависящих от азота Залива, грозит и то и другое.
Гюнцель сформулировала ставки шире фермы: «Продовольственная безопасность — это, по сути, национальная безопасность. Всё, что на столе, начинается с фермера и семени в земле. И удобрения — вещь вовсе не опциональная». Если американские фермеры не смогут позволить себе посеять, предупреждала она, страна станет более зависимой от иностранных государств в кормлении собственных граждан.
Политика помощи
Экономическая боль обретает политическое выражение. «Фермеры — становой хребет Америки, и когда их сдавливают растущие издержки вроде удобрений, это несёт реальный политический вес», — сказала Бриттани Мартинес (Brittany Martinez), республиканский стратег и исполнительный директор Principles First. Многие из этих избирателей исторически поддерживали республиканцев, отмечала она, но разочарование из-за невыполненных экономических обещаний может ударить по партии в день выборов; обеим партиям, в её формулировке, нужна практическая помощь — снижение стоимости ресурсов, стабилизация цепочек поставок и приход в сельские сообщества с решениями, а не с риторикой.
За чем следить
Траектория кризиса теперь зависит от короткого списка наблюдаемых переменных:
- Открытие пролива: попытки возобновить работу ключевого торгового маршрута застопорились, и каждая дополнительная неделя закрытия отнимает ещё часть окна весеннего внесения.
- Позиция Китая по экспорту: обладая достаточными мощностями, но ограничивая отгрузки, китайская политика — крупнейший потенциальный источник дополнительного предложения и одновременно дополнительного сжатия.
- География грузов: объём купленных удобрений, застрявших в Красном море, определит, переживёт ли физический дефицит ценовой скачок.
- Условия кредитования: готовность банков финансировать закупку ресурсов при азоте по 600 долларов за тонну решает, сколько хозяйств будет нормировать внесение в этом сезоне.
- Данные об урожае в Азии в конце года: первые твёрдые свидетельства урона урожайности появятся, когда взойдут посеянные весной культуры.
- Политический ответ: переходные выплаты, спрос на биотопливо и антимонопольное внимание к концентрированной базе поставщиков — рычаги, которые реально есть у правительств.
Структурный урок
Закрытие Ормуза обнажило хрупкость, которую маскировало дешёвое продовольствие предыдущего десятилетия: глобальная азотная система географически концентрирована, контрактно ригидна и финансово сосредоточена на стороне поставщиков. Фермеры Иллинойса и Айовы ощущают это как цену ресурса, которую нельзя переложить дальше; Всемирная продовольственная программа — как 45 млн человек, сползающих к острому голоду; производители вроде «Яра» — как спрос, который они не могут обслужить. Все трое описывают одни и те же недостающие полмиллиона тонн.
Как выразился один из фермеров, земледельцы всегда были «во власти погоды и правительства». Весна 2026 года добавила к этому списку третий пункт — географию, а вместе с ней постоянный вопрос для каждой импортирующей продовольствие страны: какова настоящая цена цепочки поставок удобрений, проходящей через один пролив, и кто её платит, когда пролив закрывается.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий