
Российский проект бюджета повышает планы расходов и заимствований

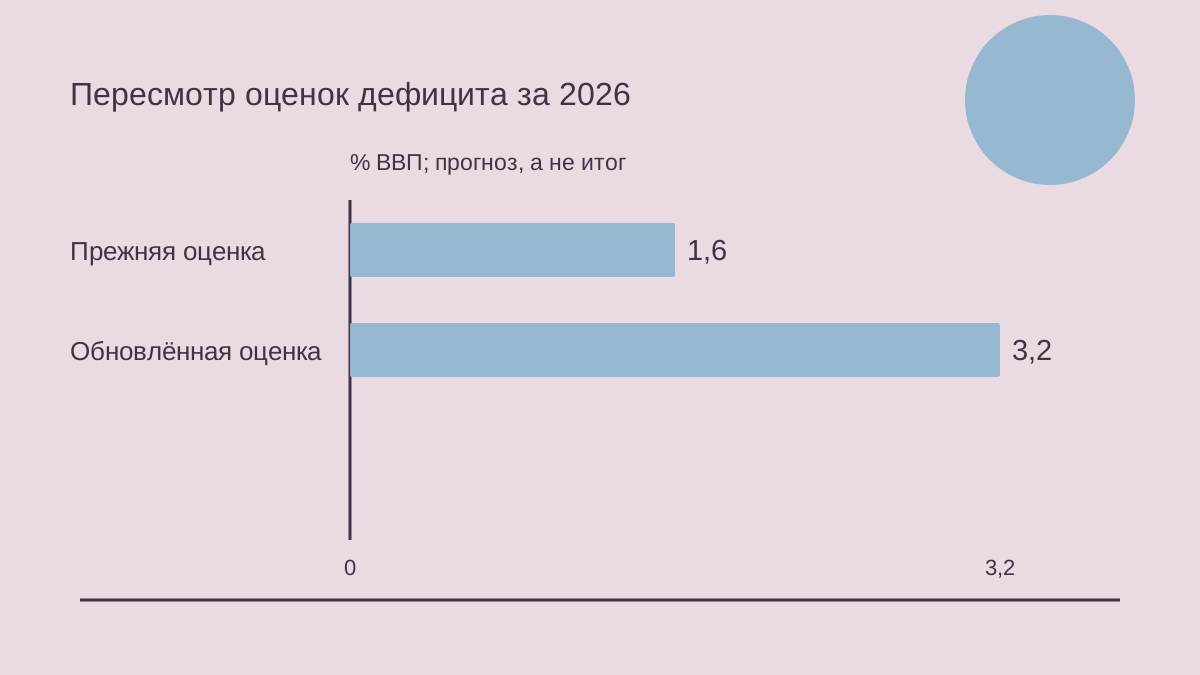
Рейтер (Reuters) 28 сентября 2026 года сообщило, что правительственные документы повысили оценку дефицита бюджета России за 2026 год с 1,6% до 3,2% ВВП. Расходы указаны на уровне 48,6 триллиона рублей, на 13,2% выше, а чистые заимствования — 5 триллионов рублей, с увеличением на 26%. Это описанные в публикации оценки и планы, а не завершённая годовая отчётность.
Пересмотр оценки имеет определённую базу сравнения
Переход от 1,6% к 3,2% сопоставляет две оценки дефицита одного года как доли ВВП. Это отличается от сравнения фактических дефицитов двух последовательных лет. Разница важна потому, что пересмотр прогноза меняет ожидание до окончания полного периода. Его нельзя представлять доказательством того, что окончательная годовая отчётность уже содержит объявленный результат.
Оценки отличаются на 1,6 процентного пункта. Эту единицу необходимо отделять от процентного изменения и денежной суммы в рублях. Доля ВВП, общий объём расходов и план заимствований отвечают на разные вопросы. Соседство в одной публикации не делает их взаимозаменяемыми и не позволяет вычислить дефицит сложением перечисленных показателей.
Расходы, заимствования и дефицит остаются разными мерами
Расходы описывают предполагаемые государственные выплаты, а заимствования относятся к финансированию. Дефицит сопоставляет расходы и доходы в соответствующей системе учёта. Поэтому перед сравнением нужны период, определение и статус каждого числа. Объявление о заимствованиях само по себе не даёт полного описания бюджетного баланса.
- Сохранять год и единицу каждого показателя.
- Отличать обновлённый прогноз от наблюдаемого результата.
- Сопоставлять одинаковые определения и совпадающие периоды.
- Отдельно читать последующие законодательные и финансовые публикации.
Документ до принятия фиксирует стадию планирования
Числа появились в сообщении о подготовке правительственного бюджета. Предложение, законодательное одобрение и исполнение расходов обозначают разные этапы. Следующие решения и последующая отчётность могут изменить оценку объявленных планов. Следовательно, материал даёт датированное представление о планировании, а не подтверждение того, что каждая предлагаемая мера уже вступила в действие.
Такое разделение помогает сопоставлять дальнейшие сообщения. Более поздняя публикация может подтвердить, пересмотреть или заменить прежнюю оценку, но должна иметь собственную дату. Сохранение статуса первоначального сообщения не позволяет превратить прогноз в исторический результат просто вследствие прошедшего времени. Опубликованные числа остаются полезными, когда сохранены их единицы, период и контекст подготовки бюджета.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры
Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий