
Индийский цементный навес: мощности строятся быстрее, чем спрос успевает их заполнить
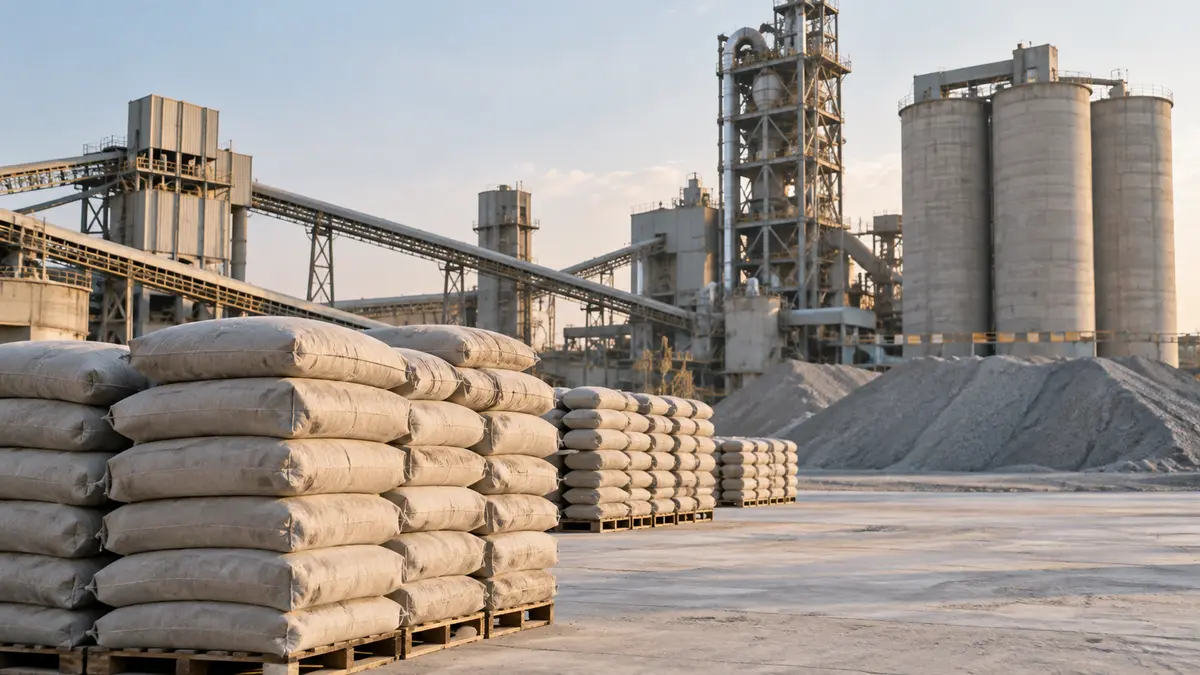
Цементная отрасль Индии входит в знакомую, но неприятную конфигурацию: спрос растёт, а предложение — быстрее. Ожидаемое добавление 115-125 млн т мощностей в 2026-27 и 2027-28 финансовых годах обгонит рост объёмов, снизив загрузку с примерно 70% до 68-69% и проверив на прочность ценовую дисциплину, следует из сентябрьского отчёта Crisil Ratings, о котором написал Business Standard. Навес предложения — не прогноз кризиса: загрузка остаётся выше долгосрочного среднего, — но он меняет расклад победителей и пострадавших на втором по величине цементном рынке мира.
Арифметика навеса
Отправная точка — база мощностей: установленные помольные мощности отрасли оценивались в 720-730 млн т на март 2026 года, указывает директор Crisil Ratings Ананд Кулкарни (Anand Kulkarni). В 2025-26 финансовом году (FY26) отрасль добавила около 55 млн т, а за FY27 и FY28 ожидается ещё 115-125 млн т. На этом фоне объёмы цемента росли со среднегодовым темпом 5,5-6% между FY25 и FY26, примерно соответствуя добавлению эффективных мощностей и удерживая загрузку на уровне около 70%, как и в FY25.
Расхождение приходит в следующие два финансовых года. Поскольку добавление мощностей в FY27 и FY28, как ожидается, обгонит спрос, загрузка может умеренно снизиться до 68-69%. Объяснение Кулкарни, почему отрасль продолжает строить, зная о дисбалансе, структурное: добавление цементных мощностей происходит «крупными блоками» из-за длительных сроков создания, и большие вводы могут приводить к краткосрочному дисбалансу спроса и предложения; в среднесрочной перспективе он ожидает сохранения баланса роста спроса и предложения.
Независимые оценки сходятся. Мохит Капур (Mohit Kapoor), ассоциированный директор инвестиционно-банковского направления Equirus Capital, ожидает роста спроса на цемент на 7-8% в ближайшие два-три года — чуть выше роста ВВП, — при ежегодном увеличении мощностей на 8-9%. Загрузка отрасли, сейчас около 69%, может снизиться на 100-150 базисных пунктов за следующие два-три финансовых года, говорит он, и даже тогда останется выше скользящего среднего за 10 лет, составляющего около 65%.
Почему компании всё равно строят
Расширение — не коллективная ошибка, а рациональный ответ на историю спроса, в которую менеджмент продолжает верить. Управляющий директор Nuvoco Vistas Джайакумар Кришнасвами (Jayakumar Krishnaswamy) в июльской беседе с Business Standard сказал, что почти каждая цементная компания около года назад объявила агрессивные планы расширения, но с тех пор отрасль перешла к более реалистичному взгляду, и что планы расширения отражают долгосрочную уверенность, а не краткосрочные колебания спроса.
Финансовый директор UltraTech Cement Атул Дага (Atul Daga) выразил ту же логику проще на звонке по итогам первого квартала FY27 в июле: спрос остаётся сильным, а проблема в том, что у компаний нет мощностей — им приходится расширяться. Целиком занимающий пост директора и главный исполнительный директор Ambuja Cements Винод Бахети (Vinod Bahety) перечислил опоры этой уверенности: инфраструктура, урбанизация, индустриализация, инвестиции в логистику и жилищный спрос.
Собственные цифры Ambuja задают горизонт. Согласно инвестпрезентации компании за первый квартал FY27 и её внутреннему анализу, мощности отрасли оцениваются в 958 млн т против спроса 621 млн т к FY30; на FY26 компания оценивает мощности отрасли в 751 млн т, а спрос — в 474 млн т. Разрыв между двумя горизонтами — комфортной картиной FY30 и плотным окном FY27-FY28 — и есть то место, где живёт навес.
Концентрация: пятёрка поглощает волну
Расширение всё больше концентрируется у крупных игроков. По словам аналитика Mirae Asset Sharekhan Акшая Р. Шетти (Akshay R Shetty), пять крупнейших цементных компаний, как ожидается, будут держать суммарно 465-470 млн т в год (mtpa) в FY26 с ростом до 580-590 mtpa к FY28. Январский отчёт Systematix Research, о котором писало ET Infra, сделал ту же точку с другой стороны: на крупных игроков придётся почти 65% суммарных мощностей отрасли, что ставит их в более сильную позицию для выигрыша от ожидаемого восстановления спроса.
Концентрация меняет смысл навеса. В раздробленной отрасли избыток мощностей превращается в ценовую войну; в концентрированной — в инструмент: мощности, которые лидеры могут простаивать или загружать выборочно, тогда как мелкие региональные игроки несут боль загрузки. Поэтому одна и та же цифра 68-69% читается по-разному в зависимости от места компании в таблице мощностей.
Регионы: Север просыпается, Юг остаётся свободным
Аналитики ждут, что региональные рынки почувствуют навес неравномерно. Капур ожидает более слабой загрузки в Северной, Западной и Центральной Индии в ближайшие два-три года: максимум добавления мощностей придётся на Север, затем Юг и Восток, тогда как рост спроса будет относительно сильнее на Востоке и Юго-Востоке.
Юг остаётся свободным рынком. Шетти описывает его как раздробленный, с загрузкой в середине 50-процентного диапазона и вероятным сохранением ценового давления. Север становится новой зоной беспокойства: ведущий аналитик Ambit Capital по цементу, металлам, добыче и коммунальному сектору Сатьядип Джейн (Satyadeep Jain) отмечает, что рост мощностей на Севере был приглушён семь-восемь лет, но теперь ускоряется: регион нарастит цементные мощности на 38%, или почти на 50 млн т, за FY25-28, — давление, которое может затронуть устоявшихся северных игроков, таких как Shree Cement.
Цены: частичное переложение издержек и путь с поправкой на GST
Ценовая линия 2026 года рассказывает ту же историю в рупиях. Crisil сообщил, что средние цены цемента по Индии выросли на 4-4,5% квартал к кварталу в первом квартале FY27 благодаря частичному переложению возросших затрат на топливо, упаковку и фрахт. На FY27 цены с поправкой на снижение налога на товары и услуги (GST), как ожидается, вырастут на 1-3%, тогда как повышенные входные издержки могут сократить операционную маржу примерно на 50-75 рупий за тонну.
Квартальная траектория FY26 была мягче, прежде чем развернуться. Отчёт Systematix ожидал оживления цен в четвёртом квартале FY26 после слабого третьего квартала, в котором реализации снизились в среднем на 1,7% квартал к кварталу; южный рынок дал самую крутую коррекцию, около 2-3% к/к, за ним Восток, тогда как цены на Западе, Севере и в Центре оставались в основном стабильными. Мягкое ценообразование, как ожидалось, должно быть частично компенсировано снижением затрат на электроэнергию и топливо и уменьшением фрахтовых расходов.
Сторона спроса в FY26 была достаточно сильна, чтобы удержать объёмы выше ценовой качки. Systematix ожидал роста отрасли на 9-10% в FY26, движимого в основном ускорением капитальных затрат центрального правительства и штатов: цикл капвложений набирает обороты и даёт ключевой импульс спросу на цемент в инфраструктурных и жилищных проектах.
Прибыльность: около дна цикла
Формулировка Джейна ставит загрузку на место: прибыльность сектора сейчас близка к дну цикла из-за роста издержек примерно на 400 рупий за тонну, и загрузка сама по себе не определяет прибыльность. Между 2020-21 и 2023-24 годами, напоминает он, загрузка улучшалась, но прибыльность оставалась под давлением из-за российско-украинской войны и топливной инфляции.
Взгляд рейтингового агентства на траекторию маржи более детален. В декабрьской записке 2025 года, о которой писало ET Infra, ICRA прогнозировала рост операционной прибыли на тонну (OPBIDTA) до 900-950 рупий в FY26 с примерно 810 рупий в FY25 благодаря ценам и объёмам, после ожидаемого повышения на 12-18%; в FY27 OPBIDTA по её выборке цементных компаний, как ожидается, умеренно снизится до 880-930 рупий за тонну из-за роста входных издержек. Объёмный путь ICRA: рост 6,5-7,5% в FY26, при расширении объёмов на 8,5% за первые восемь месяцев FY26, и 6-7% в FY27 за счёт жилищного и инфраструктурного спроса, возможного снижения GST на цемент и продолжения государственных инфраструктурных расходов.
Добавление мощностей в подсчёте ICRA чуть ниже, чем у Crisil: 43-45 MTPA в FY26 и ожидаемые 42-44 MTPA в FY27, при прогнозе стабильной общей загрузки отрасли на уровне 70-71% в FY27 на расширенной базе. Загрузка в Северной и Центральной Индии, вероятно, останется выше средненациональных примерно 70%, тогда как Юг может продолжать видеть более низкую загрузку из-за избытка мощностей. ICRA ожидает роста цен на 2-4% в FY27 после оценочного повышения на 3-5% в FY26, следовавшего за снижением на 7% в FY25; смешанные реализации уже выросли примерно на 5% год к году за первые восемь месяцев FY26, с повышениями в большинстве регионов, кроме Запада.
Квартальная лента FY26: прибыль бежала впереди цен
Финансовая лента FY26 показывает отрасль, у которой объёмы обогнали ценовую качку. На третий квартал FY26 Systematix закладывал рост объёмов на 10,5% год к году, рост выручки на 9,7% и резкий рост прибыли после налогообложения на 29% в годовом выражении по своей покрытой выборке, при частичной компенсации мягкого ценообразования снижением затрат на электроэнергию и топливо и уменьшением фрахтовых расходов. Чтение спроса ICRA за тот же финансовый год добавляет последовательную форму: объёмы расширились на 8,5% за первые восемь месяцев FY26, а во втором полугодии спрос, как ожидалось, улучшится последовательно, по мере того как постмуссонное строительство набирает темп.
Это сочетание — двузначный рост объёмов, рост выручки на высокие однозначные проценты и строка прибыли, растущая примерно втрое быстрее, — объясняет, почему менеджмент продолжал санкционировать мощности даже тогда, когда смешанные реализации просели на 1,7% квартал к кварталу в третьем квартале. Ценовая коррекция внутри объёмного бума читается советом директоров как вопрос тайминга, а не спроса, и строка прибыли после налогов в 29% — та цифра, которая финансирует следующий помольный передел.
Сроки создания: почему волну нельзя выключить
У тезиса о «крупных блоках» есть физическая основа. Помольный передел или интегрированная линия идут от объявления до ввода годами, поэтому мощности, приходящие в FY27 и FY28, были санкционированы в 2023-2025 годах, когда объёмы росли на 8-9% в год, а цены восстанавливались после спада FY25. Отменить или задержать санкционированный завод дороже, чем эксплуатировать его при загрузке 68%. Навес поэтому унаследован, а не выбран, и истекает он по графику вводов, а не по ценовому сигналу, — что также объясняет, почему и Crisil, и ICRA видят возвращение среднесрочного баланса без необходимости что-либо отменять.
Кто поглощает навес: три канала
Добавление 115-125 млн т за FY27-FY28 будет поглощено через три канала, и смесь между ними определит траекторию прибыли сектора. Первый — загрузка: простаивающие или выборочно загружаемые мощности, сосредоточенные на Юге и всё больше на Севере. Второй — цена: реализации, растущие на 1-3% с поправкой на GST, тогда как повышенные входные издержки снимают 50-75 рупий за тонну с операционной маржи, — сжатие, которое больнее всего бьёт по игрокам без ценовой власти. Третий — политика спроса: исполнение капвложений, жилищный спрос и любое снижение GST на цемент, подтягивающее кривую спроса к новому предложению. Среднесрочный баланс Crisil и стабильная загрузка 70-71% у ICRA оба предполагают, что третий канал сделает часть работы.
Что навес меняет для инвесторов и покупателей
Для акционерных инвесторов краткосрочный сигнал неприятен: более быстрый рост предложения может держать крышку на котировках даже при индексе Nifty Cement у трёхмесячного минимума, если компании не покажут более быстрого роста прибыли. Для строительных покупателей навес — тихий союзник: избыток мощностей в регионе ограничивает переложение топливной и фрахтовой инфляции в цены поставленного цемента, по крайней мере до поглощения вводов FY28.
Список наблюдения на ближайшие четыре квартала
- Загрузка: уляжется ли она на 68-69%, как ожидает Crisil, или удержится на 70-71%, как подразумевает прогноз ICRA на FY27.
- Север: расширение мощностей на 38% за FY25-28 и его влияние на ценовую дисциплину севера и на игроков вроде Shree Cement.
- Юг: сохранятся ли загрузка в середине 50-х и слабое ценообразование или консолидация уплотнит регион.
- Ценовые реализации: ожидаемый Crisil рост на 1-3% с поправкой на GST против давления входных издержек в 50-75 рупий за тонну.
- Концентрация пятёрки: движение с 465-470 mtpa в FY26 к 580-590 mtpa к FY28 и порождаемая ею дисциплина простоя.
- Политика спроса: исполнение капвложений центра и штатов, жилищный спрос и возможное снижение GST на цемент.
Почему этот навес — не 2015 год и не кризис
Две черты отделяют нынешний дисбаланс от разрушительного цикла перепроизводства. Во-первых, загрузка остаётся выше скользящего среднего за 10 лет, составляющего около 65%, даже после ожидаемого снижения: отрасль в совокупности остаётся работающей, а не простаивающей. Во-вторых, база спроса шире, чем в прежних циклах: инфраструктура, урбанизация, индустриализация, логистика и жильё тянут вместе, а ускорение государственных капвложений неоднократно спасало объёмы, когда частное строительство замедлялось.
Что навес действительно меняет — это распределение боли и сроки облегчения. Региональные рынки с избытком мощностей — сначала Юг, затем Север — несут ценовое давление; концентрированные лидеры несут мощности, но могут выбирать, когда их загружать; а среднесрочная перспектива и в чтении Crisil, и в чтении ICRA возвращается к балансу, как только «блочные» вводы FY27-FY28 будут переварены.
Стратегический вывод
Индийская цементная история 2026 года — не история спроса: спрос растёт на 6-9% в год по всем оценкам в этом материале, — а история тайминга предложения. Мощности приходят глыбами, потому что заводы строятся годами; спрос приходит более ровной линией, потому что дороги и дома финансируются год за годом. Разрыв между этими двумя кривыми и есть навес, и он закроется либо догоняющим спросом в FY28-FY30, либо поглощением ожидания ценами и маржой.
Для отрасли практическая задача — пережить окно: удержать ценовую дисциплину там, где её позволяет концентрация, принять более слабые реализации там, где не позволяет, и держать картину FY30 — 958 млн т мощностей против 621 млн т спроса — в поле зрения, пока проходит окно FY27-FY28. Для всех, кто покупает цемент в Индии, то же окно означает двухлетнюю скидку на рынке, который ожидает снова стать плотным к концу десятилетия.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий