
Год таблетки от ожирения: как Novo Nordisk и Eli Lilly переписывают рынок GLP-1
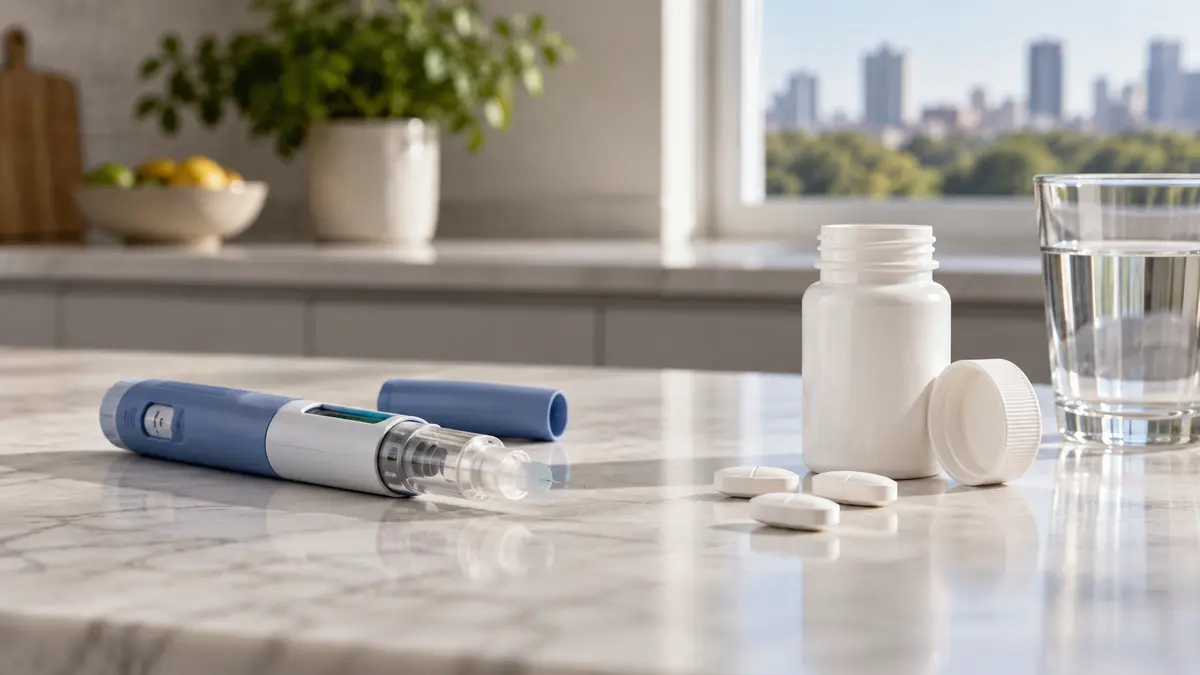
Рынок GLP-1 был построен на еженедельных инъекциях. В 2026 году он входит в таблетированную главу: пациенты в Соединенных Штатах уже получают первую пероральную GLP-1-терапию от ожирения от компании из Дании «Ново Нордиск» (Novo Nordisk) — таблетку на каждый день под тем же брендом, что и блокбастер-инъекция «Вегови» (Wegovy), — а таблетка главного соперника, «Илай Лилли» (Eli Lilly), должна получить одобрение в США в течение нескольких месяцев. Сдвиг не в большей потере веса, а в том, кто вообще начинает лечение, по какой цене и через какой вход, как показало исследование года впереди, опубликованное CNBC.
От еженедельного укола к ежедневной таблетке
Экономика новой главы начинается с ценника. Таблетка «Вегови» от Novo Nordisk стоит по кэш-цене 149 долларов в месяц за стартовую дозу и 299 долларов за две высшие дозы — чуть ниже новых сниженных кэш-цен инъекций компании. Для части пациентов таблетка может стать более удобной и потенциально более дешёвой альтернативой сегодняшним уколам, и эксперты в области здоровья утверждают: расширение набора методов лечения само по себе крупный выигрыш, даже если таблетка не превосходит инъекцию в клинических испытаниях.
Механизм расширения скорее поведенческий, чем фармакологический. Таблетки способны привлечь людей, которые впервые обращаются к терапии ожирения, — пациентов, боящихся игл, или не считающих своё состояние достаточно серьёзным для еженедельного укола. Эта группа достаточно велика, чтобы двигать рыночные прогнозы: аналитики оценивают пространство GLP-1, созданное Novo Nordisk и Eli Lilly, почти в 100 млрд долларов к 2030-м годам, и именно таблетки считаются инструментом прихода новых пациентов.
Пациенты, которых могут раскрыть таблетки
Текущее потребление уже существенно, но измеряется неточно. Около одного из восьми взрослых в США говорили, что принимают препарат GLP-1 для снижения веса или лечения другого хронического состояния, по состоянию на ноябрь, согласно опросу исследовательской организации KFF. На этой базе аналитики «Голдман Сакс» (Goldman Sachs) в августе прогнозировали, что таблетки могут занять около 24% — примерно 22 млрд долларов — мирового рынка препаратов для снижения веса к 2030 году.
Клиницисты описывают отложенный спрос простыми словами. Доктор Эдуардо Грюнвальд (Eduardo Grunvald), медицинский директор Центра продвинутого управления весом UC San Diego Health, говорит, что многие люди никогда не пробовали препараты GLP-1 и ждут появления таблеток, называя такое предпочтение естественным для части пациентов и части назначающих врачей, и добавляет: для платящих из своего кармана таблетки будут несколько дешевле инъекций. Доктор Кэролайн Аповян (Caroline Apovian), сопредседатель Центра управления весом и велнеса больницы Бригама и женщин (Brigham and Women's Hospital), ждёт, что таблетки подтолкнут к лечению, потому что таблетка воспринимается как более приемлемый и доступный шаг, чем инъекция, и отмечает: когда пациент уже вошёл в систему здравоохранения, врач может провести его через все варианты — от инъекций до метаболической хирургии и структурированных программ питания.
Кто будет назначать
Приём, по словам Грюнвальда, скорее всего будут двигать врачи первичного звена, которые ведут большинство подходящих пациентов и могут чувствовать себя комфортнее, назначая пероральный препарат. Специалисты по медицине ожирения, обслуживающие лишь 5-10% подходящих пациентов, вероятнее сохранят предпочтение инъекциям, которые выглядят эффективнее таблеток в раздельных клинических испытаниях. Это разделение труда важно для формы рынка: расширение происходит в первичном звене, а инъекции максимальной эффективности остаются у специалистов.
Лестница эффективности объясняет почему. «Зепбаунд» (Zepbound) показал среднюю потерю веса более 20% в поздних стадиях исследований — выше результатов и инъекции, и таблетки «Вегови», а также перорального препарата Eli Lilly в раздельных испытаниях. Высшая доза таблетки «Вегови» помогла пациентам потерять в среднем до 16,6% веса к 64 неделе в одном из поздних исследований, что сопоставимо с инъекционной формой, тогда как высшая доза таблетки Eli Lilly дала 12,4% к 72 неделе в одном из её поздних испытаний. Прекращение терапии из-за побочных эффектов составило около 7% или менее для инъекций Zepbound и «Вегови», сопоставимо для таблетки «Вегови» и около 10,3% на высшей дозе перорального препарата Eli Lilly. Прямых сравнительных исследований двух таблеток нет, и аналитик Дэвид Райзингер (David Risinger) из «Лиринк Партнерс» (Leerink Partners) говорит, что рынок воспринимает их как обеспечивающие примерно сопоставимую потерю веса.
Удобство — предмет спора, а не факт
Две таблетки различаются химией, а значит и рутиной. Орфорглипрон (orforglipron) от Eli Lilly — малая молекула, легче всасывающаяся в организме и не требующая диетарных ограничений, тогда как пептидная таблетка Novo Nordisk требует запивать её не более чем четырьмя унциями воды и ждать 30 минут до еды и питья каждый день. Гендиректор Novo Nordisk Майк Дустар (Mike Doustdar) утверждает, что требование не помешает приёму, указывая на более чем миллион людей, принимающих низкодозированную версию таблетки от диабета под брендом «Рибелсус» (Rybelsus) с 2019 года: просто глотни и иди, говорит он, и через полчаса пациент возвращается к обычной жизни. Он также называет препарат компании самой эффективной таблеткой, утверждая, что ни один продукт в разработке не показал такого уровня потери веса в позднем испытании.
Голоса пациентов разнонаправлены. Дебора, 53-летний библиотекарь из Сент-Луиса (Миссури), интересуется таблеткой «Вегови» отчасти из-за удобства: она уже привыкла к таблеткам по другим назначениям, путешествовать было бы проще без холодильника, и потенциально более низкая цена её интересует — с июня она делала еженедельные инъекции «Вегови», платя 449 долларов в месяц наличными, прежде чем Novo Nordisk снизила цену до 349 долларов. Карен Галанте, 42 года, из Хоршема (Пенсильвания), принимает компаундированную версию семаглутида по цене, сопоставимой с новой таблеткой, и сохраняет верность уколу: ей и так трудно помнить о ежедневных витаминах, говорит она, а ритм «одна инъекция в неделю — и забыл» её устраивает.
Ценовая война и вход за 149 долларов
Инъекции от ожирения долго было трудно получить, отчасти из-за неровного страхового покрытия и прейскурантных цен около 1000 долларов в месяц. Оба производителя снизили кэш-цены более чем вдвое: Eli Lilly в декабре сообщила, что высшие дозы однодозовых флаконов «Зепбаунд» будут стоить 449 долларов в месяц для платящих наличными, а Novo Nordisk в ноябре заявила, что почти все дозы «Вегови» будут стоить 349 долларов в месяц наличными. Таблетка стоит ниже обеих кэш-цен, а по сделке, заключённой с администрацией Трампа в ноябре, стартовая доза обеих таблеток доступна за 149 долларов в месяц через прямой потребительский сайт TrumpRx.
Со страхованием вопрос сложнее. Пациенты с покрытием перорального препарата Novo Nordisk могут платить всего 25 долларов в месяц, но таблетки вряд ли расширят страховое покрытие GLP-1 при ожирении. Джон Крабл (John Crable), старший вице-президент брокера страхований и льгот сотрудникам Corporate Synergies, говорит, что прямые потребительские кэш-цены, вероятно, существенно ниже того, что работодатели и посредники — менеджеры аптечных льгот — платили бы за покрытие препаратов, и что итоговая стоимость таблетки для плательщиков неясна, поскольку эти цены не раскрываются публично. Если затраты плательщиков повторят цены инъекций — часто выше 1000 долларов в месяц, — работодатели могут не спешить добавлять препарат в формуляры; некоторые компании, уже покрывающие инъекции от ожирения, могут добавить таблетки в этом году, но Крабл отмечает, что часть работодателей в 2026 году фактически отказалась от покрытия GLP-1 при ожирении из-за высокой стоимости. Его вывод прям: работодатели не сильно мотивированы добавлять ещё один высокообъёмный и очень дорогой препарат, когда прямая потребительская цена настолько дешевле.
Гонка долей 2026 года
Райзингер ждёт, что обе таблетки «взлетят как ракета» в этом году, причём приём сначала будет выше у таблетки «Вегови», поскольку орфорглипрон Eli Lilly, вероятно, ещё в нескольких месяцах от выхода на рынок, но в итоге таблетка Eli Lilly даст более высокие продажи, потому что пациенты могут счесть её удобнее. Долгосрочное распределение в августовской записке Goldman Sachs отдаёт таблетке Eli Lilly 60% — около 13,6 млрд долларов — ежедневного перорального сегмента в 2030 году, пероральному семаглутиду Novo Nordisk 21%, или около 4 млрд долларов, а оставшиеся 19% — другим появляющимся таблеткам.
Динамика переключения добавляет второй фронт. Eli Lilly в декабре опубликовала данные, показавшие: пациенты, изначально принимавшие уколы «Вегови» или «Зепбаунд», сохранили большую часть потери веса после перехода на таблетку компании. Чтение Аповян ограничительно: единственной реальной причиной переводить пациентов, у которых всё хорошо на инъекциях, была бы стоимость, и при сопоставимой кэш-цене она предпочитает инъекции, потому что потеря веса лучше, а побочных эффектов меньше. Она хочет реальных данных о том, как таблетки работают против инъекций; до тех пор раздельные поздние испытания остаются единственным сравнением.
Очередь претендентов
Другие разработчики спешат вывести пероральные варианты, включая «Пфайзер» (Pfizer), «АстраЗенека» (AstraZeneca), «Стракчер Терапьютикс» (Structure Therapeutics) и «Викинг Терапьютикс» (Viking Therapeutics). Райзингер выделяет ежедневную пероральную GLP-1 от Structure — алениглипрон (aleniglipron), выходящий в третью фазу испытаний позднее в этом году: промежуточные данные от 9 декабря показали, что таблетка помогла пациентам с ожирением потерять более 11% веса к 36 неделе с поправкой на плацебо, а более высокая доза дала более 15%, превзойдя высшую дозу орфорглипрона Eli Lilly, хотя данные переносимости выглядели хуже, чем у таблетки Eli Lilly. Акции Structure взлетели более чем на 100% на этих данных, а гендиректор Рэймонд Стивенс (Raymond Stevens) назвал таблетку потенциально лучшей в классе среди пероральных малых молекул GLP-1. Райзингер ожидает, что таблетки Structure и AstraZeneca могут выйти на рынок уже в конце 2028 года, и указывает на частную «Вердива Био» (Verdiva Bio), разрабатывающую пероральные пептидные терапии с приёмом раз в неделю и ведущую вторую фазу испытаний: еженедельные таблетки с убедительным профилем, говорит он, могут склонить баланс в сторону пероральных форм.
Сентябрьская контрольная точка: таблетки уже треть назначений
К осени январские прогнозы обросли твёрдыми цифрами. На пероральные терапии пришлось около трети назначений при ожирении в США после выхода таблетки, согласно презентациям компаний, причём Novo Nordisk захватила более 80% новых пероральных назначений. При этом Eli Lilly 14 сентября сообщила, что её таблетка, продаваемая под брендом «Фаундейо» (Foundayo), захватила более 30% новых пациентов на американском рынке пероральных терапий ожирения, сократив ранний отрыв, который Дустар в августе оценивал примерно в 90% перорального рынка США для таблетки «Вегови».
На дне инвестора Novo Nordisk в Великобритании 22 сентября Дустар сказал Reuters, что таблетки для снижения веса могут занять до половины мирового рынка препаратов от ожирения к 2030 году — против прогнозов Уолл-стрит, ожидающих от пероральных форм около 14-40% рынка ожирения, который к 2030 году оценивается в 100-150 млрд долларов. У Novo в разработке пять пероральных терапий, включая таблетку нового поколения двойного действия зенагамтид (zenagamtide), пероральный аналог амилина и малую молекулу, тогда как в пайплайнах конкурентов на две таблетки приходится восемь инъекций — смесь, которую Дустар назвал структурным преимуществом, если рынок разделится 50/50. Он закрыл и патентный вопрос: пероральная «Вегови» защищена от дженериковой конкуренции до середины и конца 2030-х годов патентами на технологию доставки SNAC, даже когда действующее вещество семаглутид потеряет эксклюзивность в начале 2030-х. Фон для датской группы остаётся тяжёлым: её акции упали более чем на 70% от пика после того, как Lilly обошла её по доле рынка.
За пределами кэш-рынка: Medicare и дженерики
Форму таблетированной эпохи определяют два канала вне ценовой войны за наличные. В Соединенных Штатах государственный пилот Medicare по препаратам от ожирения, запущенный в июле, позволяет подходящим бенефициарам получать препараты для снижения веса за 50 долларов в месяц; исполнительный вице-президент Lilly Илья Юффа (Ilya Yuffa) сказал, что 60-70% пациентов, записавшихся в программу, ранее не применяли такие терапии, и что «Зепбаунд» пользуется предпочтением среди участников пилота. Medicare покрывает около 66 млн человек старше 65 лет или с инвалидностью, делая пилот заметным входом для первичных пациентов — именно того типа, который должны привлечь таблетки.
За пределами США ценовой пол устанавливают другие. В Индии и Канаде дженериковые версии блокбастеров Novo Nordisk от ожирения и диабета — «Вегови» и «Оземпик» (Ozempic) — стоят до 70% дешевле. Формулировка Юффы о конкурентной логике такова: когда рынок значительно расширяется через дженерики, доля снижается, но абсолютный объём продолжает расти для «Маунджаро» (Mounjaro), бренда тирзепатида от Lilly за пределами США. Та же арифметика применима к таблеткам: более дешёвый вход расширяет леченую популяцию, даже сжимая выручку с пациента.
За чем следить в таблетированную эпоху
- Сроки одобрения Eli Lilly в США и стартовые цены «Фаундейо» против кэш-лестницы 149-299 долларов.
- Расширяет ли приём в первичном звене леченую популяцию или в основном каннибализирует старты инъекций.
- Решения работодателей о формулярах в 2026 году после отказа ряда компаний от покрытия GLP-1 при ожирении.
- Данные третьей фазы Structure Therapeutics и AstraZeneca и окно выхода второй волны таблеток в конце 2028 года.
- Доля пероральных форм в назначениях при ожирении в США против сценария 50% к 2030 году, к которому готовится Novo Nordisk.
Таблетированная глава не заменяет инъекционную — она меняет цену входа на весь рынок. Таблетка за 149 долларов, доплата 50 долларов в Medicare и дженерик на 70% дешевле на развивающихся рынках втягивают в лечение новых пациентов, тогда как данные об эффективности удерживают пациентов с наибольшей потребностью на уколах. Выиграют 2026 год те компании, которые отнесутся к таблеткам не как к удешевлённой версии своей инъекции, а как к другому продукту с другим клиентом: тем, кто так и не начал лечиться.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий