
Три миллиарда долларов рыбы: как завершилась торговля морепродуктами между Россией и Китаем в 2025 году
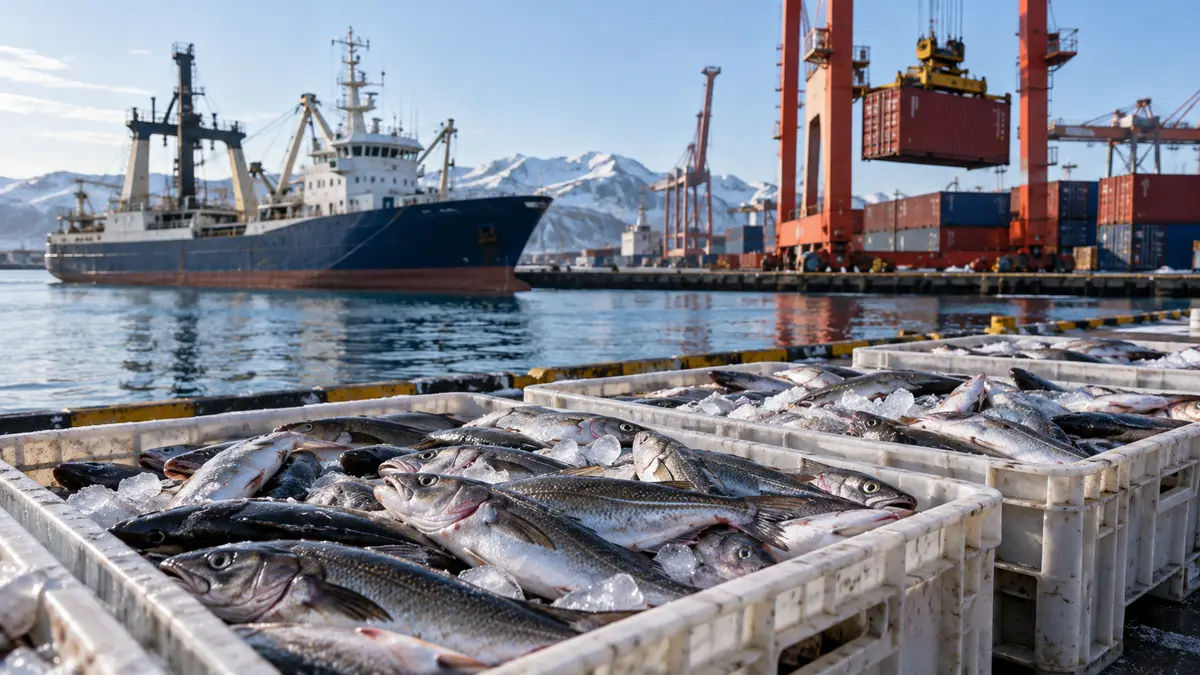
Торговля России рыбой и морепродуктами с Китаем достигла 3 млрд долл. за первые одиннадцать месяцев 2025 года, плюс 10% год к году, а физические поставки выросли на 6%, до 1,1 млн тонн, сообщил Рыбный союз 25 декабря 2025 года, представив анализ данных Главного таможенного управления КНР. За агрегатом скрываются несколько разных рынков, движущихся в разные стороны: рекордный вылов минтая, линия сурими, которая учится продавать переработанную стоимость, торговля треской, заработавшая больше с меньшего числа тонн, крабовый бизнес, где цены падали быстрее, чем росли объёмы, и всплеск сельди, кратный по масштабу. Такова анатомия крупнейших морепродуктовых экспортных отношений России на конец 2025 года.
Главные цифры китайской торговли
Рыбный союз строил картину со стороны импортёра: таможенной статистики Китая, крупнейшего в мире перерабатывающего хаба и всё в большей степени одного из крупнейших потребителей рыбы. В стоимостном выражении 3 млрд долл. за январь-ноябрь 2025 года это на 10% выше того же периода 2024 года. В натуральном 1,1 млн тонн это на 6% больше. Разрыв между двумя темпами роста и есть первый сигнал года: средняя тонна экспорта подорожала, а смесь продуктов сместилась в категории, где продавец получает оплату за работу, а не только за вес.
Этот сдвиг важен, потому что отношения с Китаем имеют два слоя. Первый это сырьё для китайских переработчиков: мороженый минтай, треска и сельдь, которые приходят блоками, филе и целой рыбой и уходят продукцией с добавленной стоимостью на третьи рынки. Второй это прямое потребление: живой краб, сурими и готовые форматы, попадающие на китайский стол. Цифры 2025 года показывают рост обоих слоёв, но с очень разной экономикой, и только совместное чтение даёт понимание того, что действительно произошло с торговлей.
Минтай: двигатель экспортной машины
Мороженый минтай остаётся хребтом торговли. Поставки в Китай выросли на 10% за одиннадцать месяцев, до 514 тыс. тонн, а их стоимость поднялась на 45%, до 670 млн долл. Союз связывает динамику напрямую с выловом: добыча минтая в России за тот же период выросла на 7%, до 2 млн тонн, и дополнительный объём ушёл в китайскую переработку. Рост стоимости на 45% при росте объёма на 10% означает также устойчивое восстановление цен в категории после нескольких лет, когда мировые цены на белую рыбу двигались против продавца.
Минтай является главным промысловым ресурсом России и видом, на котором держится экономика дальневосточного флота. Вылов 2 млн тонн за одиннадцать месяцев выводит 2025 год в число самых сильных минтаевых лет десятилетия, и именно китайский канал оценивает предельную тонну. Когда китайские переработчики назначают цену за российский минтай, они фактически задают нижнюю границу для всего российского комплекса белой рыбы, от филе до рыбной муки.
Сурими и фарш: добавленная стоимость в море
Самое явное свидетельство сдвига стоимости это сурими. Экспорт продукта, промытой пасты, из которой делают крабовые палочки, вырос на 30% за январь-ноябрь, до 29 тыс. тонн, и в 1,5 раза в стоимости, до 65 млн долл. Союз связывает рост с производством: выпуск минтаевого фарша на российских судах в море вырос на 21%, до 86 тыс. тонн. Плавбаза-фабрика, перерабатывающая улов в фарш и сурими прямо на борту, забирает маржу переработки, которая иначе ушла бы покупателю вместе с сырой рыбой.
Та же логика объясняет самую странную строку отчёта. Экспорт мороженого филе минтая упал на 55%, до 9 тыс. тонн, и на 40% в стоимости, до 20 млн долл. Филе является самым трудоёмким переделом в цепочке белой рыбы: когда растут мощности по фаршу и сурими в море, а береговые заводы перестраиваются под пасту, линия филе сокращается первой. Спад означает не потерю рынка, а перераспределение той же рыбы в более маржинальную форму.
Треска: меньше тонн, больше долларов
Треска рассказывает историю, обратную минтаю: поставки в Китай снизились на 15%, до 76 тыс. тонн, однако экспортная выручка выросла на четверть, до 455 млн долл. Ценовой эффект здесь это не рыночный цикл, а управленческое решение. Смешанная российско-норвежская комиссия по рыболовству сократила общий допустимый улов атлантической трески в Баренцевом море на 2025 год на 23%, до 347 тыс. тонн, из которых доля России составляет 144,4 тыс. тонн. Меньшая квота при устойчивом спросе даёт ровно наблюдаемую комбинацию: меньше тонн, выше цена тонны, выше выручка.
Для китайской торговли это означает, что треска ведёт себя как премиальная линия, а не как объёмная. Выручка на тонну, следующая из одиннадцатимесячных цифр, в несколько раз выше минтаевой, а решение по квоте, принятое двусторонне в комиссии, фактически стало ценовой политикой для экспортной тресковой коробки. Это и напоминание о том, что часть российской экспортной выручки определяется в переговорных комнатах, а не на торговых площадках.
Краб: премиальный рынок с падающим ценником
Живой краб это категория, которую Россия фактически создала в Китае, и 2025 год обнажил её уязвимость к собственному успеху. Экспорт живого краба вырос на 10% за одиннадцать месяцев, до 35 тыс. тонн, но экспортная выручка снизилась на 5%, до 970 млн долл. Контекст добычи объясняет давление: около 87 тыс. тонн краба добыто за тот же период, на 9% больше, чем годом ранее. Больше краба при том же премиальном спросе означает более мягкие цены, и тем не менее краб остаётся крупнейшей по выручке строкой российско-китайской морепродуктовой торговли несмотря на снижение.
Крабовая история несёт и структурное измерение. Вторая фаза программы инвестиционных квот, распределённая в 2022 году, обязала отрасль построить 23 краболова среди 31 запланированного судна, и эти суда выходят на рынок, где цена тонны теперь падает. Премия, оправдавшая инвестиции, была установлена в годы дефицита; годы изобилия проверяют, способен ли объём её компенсировать.
Сельдь: тихая объёмная история
Самая быстрорастущая строка отчёта является и самой неброской. Экспорт мороженой сельди в Китай вырос в 2,2 раза, до 200 тыс. тонн, и в 2,6 раза в стоимости, до 145 млн долл. Драйвер биологический и простой: российский вылов тихоокеанской сельди превысил 530 тыс. тонн за одиннадцать месяцев, на 37% больше, чем годом ранее. Сельдь это пелагический вид с волатильными циклами запасов, и 2025 год стал сильной фазой такого цикла.
Роль сельди в китайской торговле это роль объёмного наполнителя и перерабатывающего сырья: дешёвая, жирная, массовая, хорошо подходящая соляным и коптильным линиям китайских прибрежных заводов. Её кратный рост в 2025 году добавил тоннажа и выручки, не требуя создания нового рынка, и смягчил для торговли эффект спада филе.
Чтение таможенного зеркала
Один методологический момент заслуживает внимания, потому что он формирует каждую цифру выше. Рыбный союз анализирует торговлю с китайской стороны, по импортным данным Главного таможенного управления, а не по российским экспортным декларациям. Зеркальная статистика такого рода является стандартной практикой анализа морской торговли: записи импортёра труднее исказить трансшипментом и реэкспортными маршрутами, и они фиксируют то, что реально вошло на китайский рынок. Ценой метода является то, что цифры описывают календарь китайского таможенного оформления, а не календарь российской погрузки, что и объясняет использование одиннадцатимесячного окна вместо полного года.
Само окно важно для интерпретации. Декабрь, месяц, в котором завершается минтаевый сезон Б и оформляются последние крабовые и сельдевые партии года, в набор данных не попал. Полногодовая картина 2025 года поэтому окажется выше одиннадцатимесячных цифр по объёму, а декабрьская смесь, более тяжёлая по минтаю и крабу, может слегка сдвинуть доли категорий. Направление каждого тренда, сообщённого союзом, при этом вряд ли изменится.
Сезонная структура российского промыслового года добавляет к окну ещё один слой. Минтаевый сезон А проходит через первые месяцы года, сезон Б закрывает его осенью и зимой, а пики сельди и краба приходятся на промежутки между ними; одиннадцатимесячный таможенный срез поэтому смешивает полный сезон А, частичный сезон Б и почти весь пелагический цикл. Аналитики, читающие таблицу союза, фактически читают композит из трёх биологических календарей, и именно поэтому доли категорий смещаются от одного отчёта к другому даже при устойчивом годовом тренде.
Ценовой слой: сколько стоила тонна
Деление стоимостных цифр союза на его объёмные цифры даёт подразумеваемые удельные стоимости, делающие структуру торговли видимой. Мороженый минтай в среднем около 1300 долл. за тонну; сурими около 2240 долл.; треска около 6000 долл.; мороженая сельдь около 725 долл.; живой краб около 27 700 долл. за тонну. Это арифметические следствия сообщённых итогов, а не котировочные цены, но они выстраивают категории ровно так, как их ощущает отрасль: сельдь и минтай как объёмные бизнесы, сурими как первая ступень цепочки стоимости, треска как квотируемый премиум и краб как люксовая линия, на которой держится выручка всей торговли.
Порядок объясняет и стратегическое поведение флотов. Инвестиции идут туда, где подразумеваемая удельная стоимость максимальна и наиболее защищаема: краболовы и перерабатывающие заводы по квотной программе, линии фарша и сурими на плавбазах-фабриках и сельдевые мощности, которые дёшевы и платят немного, но держат суда занятыми между премиальными сезонами.
Отрасль за цифрами
Экспортные цифры лежат поверх сектора, изменившего форму за последнее десятилетие. На парламентских слушаниях в марте 2025 года глава Федерального агентства по рыболовству Илья Шестаков (Ilya Shestakov) напомнил, что оборот отрасли достиг рекордных 1,1 трлн руб. в 2024 году при прибыли 173 млрд руб. против 170 млрд руб. оборота и около 27 млрд руб. прибыли в 2014 году. Налоговые поступления выросли с примерно 10 млрд руб. в 2014 году до более чем 67 млрд руб. в 2023 году, а в 2024 году федеральный бюджет получил от сектора более 227,4 млрд руб. Масштаб этой перемены проще всего увидеть в бюджетной строке: сектор, плативший около 10 млрд руб. налогов в 2014 году, дал федеральному бюджету более 227,4 млрд руб. в 2024 году, и расстояние между этими цифрами это расстояние между экономикой ресурсной ренты и экономикой индустриальной.
Инвестиционные квоты как структурный хребет
Шестаков связывает трансформацию с механизмом инвестиционных квот, запущенным после реформы 2016 года: право вылавливать определённые объёмы в течение 15 лет в обмен на инвестиции в сектор. Первая фаза привлекла около 300 млрд руб. и дала 39 судов и 25 рыбоперерабатывающих заводов; вторая фаза, начатая в 2023 году, планирует 31 судно, включая 23 краболова, четыре логистических центра и 11 перерабатывающих заводов. Мощности по фаршу и сурими в море, видимые в китайских цифрах 2025 года, в значительной мере и есть физическая форма этой программы.
Новые рынки помимо Китая
Концентрация на Китае несёт риск, и собственные стратегические документы отрасли показывают попытку диверсификации. В феврале 2025 года Всероссийская ассоциация рыбопромышленных предприятий, ВАРПЭ, спрогнозировала производство сурими не менее 85 тыс. тонн за год против 70,8 тыс. тонн в 2024 году и указала на Индию, снизившую базовую пошлину на мороженую рыбную пасту с 30% до 5% и согласовавшую с Россией форму экспортного сертификата. Президент ВАРПЭ Герман Зверев (German Zverev) указал, что в сегменте сурими из свежей дикой рыбы Россия конкурирует только с Соединёнными Штатами, а более короткое плечо доставки в Индию даёт преимущество. Исследования ассоциации оценивают потенциал экспорта сурими в 80 тыс. тонн к 2030 году, параллельно с интересом к поставкам индийским переработчикам мороженого минтая, трески, лосося, пелагических видов, креветки, кальмара и гребешка.
Диверсификация не снижает вес Китая в короткой перспективе; она строит альтернативный канал для категорий, где цену задаёт Китай. Сурими является тестовым случаем: продукт, в котором Россия уже лидирует в Китае и Южной Корее и где второй крупный покупатель меняет переговорную позицию продавца.
Баланс китайской торговли 2025 года
Одиннадцатимесячную картину можно свести к короткому списку движущихся частей:
- Итого: 3 млрд долл. рыбы и морепродуктов экспортировано в Китай, плюс 10%; 1,1 млн тонн, плюс 6%.
- Мороженый минтай: 514 тыс. тонн, плюс 10%; 670 млн долл., плюс 45%, при вылове 2 млн тонн, плюс 7%.
- Сурими: 29 тыс. тонн, плюс 30%; 65 млн долл., в 1,5 раза, при выпуске фарша в море 86 тыс. тонн, плюс 21%.
- Мороженое филе минтая: 9 тыс. тонн, минус 55%; 20 млн долл., минус 40%.
- Треска: 76 тыс. тонн, минус 15%; 455 млн долл., плюс 25%, после сокращения ОДУ в Баренцевом море на 23%, до 347 тыс. тонн.
- Живой краб: 35 тыс. тонн, плюс 10%; 970 млн долл., минус 5%, при вылове около 87 тыс. тонн, плюс 9%.
- Мороженая сельдь: 200 тыс. тонн, в 2,2 раза; 145 млн долл., в 2,6 раза, при вылове свыше 530 тыс. тонн, плюс 37%.
Перспектива: лидерство со знаком вопроса
Итог 2025 года подтверждает Россию как структурного поставщика китайского рынка сырьём и полупереработанными морепродуктами и как создателя премиальных категорий, таких как живой краб. Знак вопроса на 2026 год стоит в трёх местах. Первое это цена: часть стоимостного роста 2025 года была восстановлением с низких баз по минтаю и сельди, а восстановления заканчиваются. Второе это квота: сокращение по треске показывает, как одно управленческое решение переписывает строку выручки за ночь, и тот же инструмент применим к другим совместным запасам. Третье это концентрация: торговые отношения на 3 млрд долл. в год с одним покупателем дают этому покупателю ценовую власть во всех категориях, где Россия продаёт объём, а не уникальность.
Ответ отрасли, видимый в квотном флоте и в движении сурими в сторону Индии, состоит в подъёме по цепочке стоимости и расширении базы покупателей. Покажут ли цифры 2026 года второй год стоимостного роста или возврат к объёмной логике, скажет, какая из двух стратегий работает на деле.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий