
«Своего рода идеальный шторм»: целлюлозно-бумажная отрасль России подводит итоги 2025 года
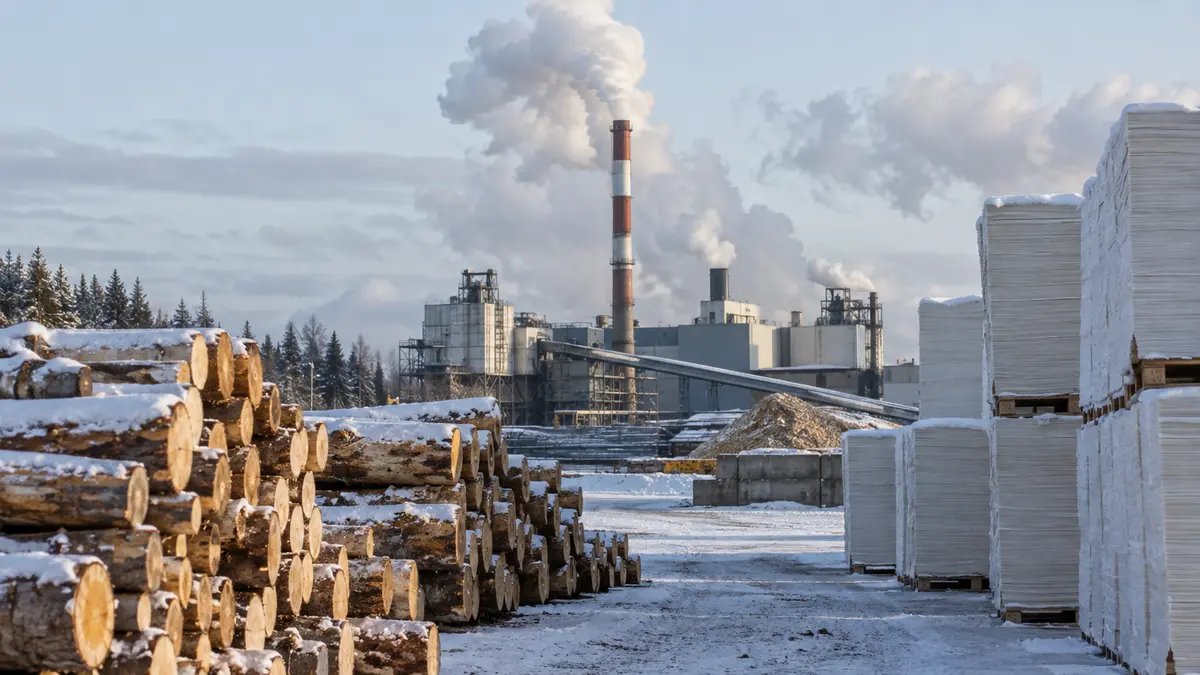
Целлюлозно-бумажная отрасль России завершает 2025 год в состоянии, которое председатель совета директоров группы «Илим» Захар Смушкин называет «своего рода идеальным штормом»: география сбыта сужена санкциями до двух рынков, в Китае — перепроизводство и падающие цены, механическая обработка древесины встала, а макроэкономика наказывает экспортёров. В интервью «Коммерсанту», опубликованном 25 декабря 2025 года, Смушкин привёл отраслевые итоги года, объяснил, почему российская лесосырьевая база проигрывает плантационному лесоводству Южной Америки и Юго-Восточной Азии, и перечислил изменения политики, без которых, по его словам, не вернутся инвестиции, — предупредив, что иначе отрасль ждёт череда банкротств.
Отрасль, идущая в обратную сторону
Официальная статистика, на которую ссылается Смушкин, описывает сокращение почти по всем строкам. За три предыдущих года объём лесозаготовки в России снизился суммарно на 14%, а за десять месяцев 2025 года — ещё на 9%. Производство целлюлозы за те же периоды упало на 3% и 1,5% соответственно, рост выпуска бумаги и картона замедлился до 2,7% и 0,7%. Самый показательный индикатор — гофроупаковка, традиционный маркер потребления: после двух лет роста на 7-8% в год выпуск ящиков из гофрокартона в январе-октябре 2025 года оказался ниже уровня годом ранее, и по итогам года «Илим» также ждёт небольшого снижения потребления гофры. По белым бумагам картина ещё хуже: по оценке компании, потребление офисной и офсетной бумаги в РФ в 2025 году снизится на 10-15% к 2024 году, мелованной — до 20%.
Прибыльность повторяет ту же кривую с более крутым наклоном. Прибыль до налогообложения по лесопромышленному комплексу — лесозаготовке, ЦБП и обработке древесины — с 2021 по 2024 год упала на 48%, а за девять месяцев 2025 года год к году — ещё на 69%. «Как результат, прибыль предприятий лесопромышленного комплекса наглядно отражает негативный тренд», — говорит Смушкин.
«Илим» как барометр отрасли
«Илим» — лидер российского рынка ЦБП: группа выпускает в несколько раз больше ближайшего конкурента и более 70% всей товарной целлюлозы в стране, поэтому её динамику Смушкин считает ориентиром для отрасли в целом. Производственные объёмы росли: во многом за счёт постепенного выхода нового целлюлозно-картонного комбината в Усть-Илимске на полную мощность группа выпустила 3,6 млн тонн товарной продукции в 2022 году, около 3,7 млн тонн в 2023-м, 3,9 млн тонн в 2024-м и около 4 млн тонн в 2025-м. Чистая прибыль двигалась в обратную сторону: 22 млрд руб. в 2022 году, 17 млрд в 2023-м, 15 млрд в 2024-м, а 2025 год, по словам Смушкина, станет убыточным. В этом сочетании растущих тонн и тающих денег и состоит итог года: отрасль продаёт больше на рынок, который платит меньше.
Три шока одновременно
Первый шок — санкционное давление, резко сузившее доступные рынки сбыта: де-факто их два. Около 30% выпуска «Илим» поставляет на внутренний рынок, 70% идёт на экспорт, преимущественно в Китай. Второй шок — ценовая среда на этом ключевом рынке: собственное производство бумаг и картонов в КНР стремительно растёт, при этом китайские комбинаты загружены лишь на 60-70%, и вот здесь как раз возникает перепроизводство. Избыток мощностей, возрастающая роль интегрированной целлюлозы и рост самообеспеченности Китая по волокну обострили конкуренцию и уронили глобальные цены на рынке ЦБП; тарифно-торговые войны позитива не добавляют. Даже несмотря на то, что экспорт Китая за январь-ноябрь 2025 года вырос на 5% за счёт перенаправления потоков с США, геополитическая напряжённость давит на уверенность потребителей и уровень цен.
Арифметика этого падения цен проста и жёстка. По сравнению с 2021 годом экспорт целлюлозы, бумаг и картонов из РФ в Китай вырос практически на 50% в тоннах, но лишь примерно на 20% в деньгах; разница между этими темпами и есть влияние снижения цен. Третий шок — деградация бизнеса механической обработки древесины в России: пиломатериалов, фанеры, плит. Глобальный рынок конструкционных материалов показывает отрицательную динамику, основная причина — кризис в строительном секторе Китая при ограниченной доступности альтернативных рынков сбыта. Когда мехобработка встаёт, компании ЦБП теряют доступ к стороннему лесосырью — балансу и щепе: исторически сегменты сосуществовали, переработчики поставляли комбинатам балансы и щепу, а получали пиловочник. Теперь действующие арендаторы из мехобработки не обеспечивают нужный производителям ЦБП объём лесозаготовки, а в их лесфонд комбинатам не зайти, потому что он защищён договорами аренды. Предприятиям ЦБП приходится идти за ресурсом дальше в лес — в прямом смысле дальше радиуса вывозки, который раньше считался экономически обоснованным; чтобы использование лесосырьевой базы вновь стало эффективным, Смушкин считает необходимым пересмотреть политику лесопользования на уровне государства.
Макро-тиски: ставка, тарифы, курс
Помимо отраслевых факторов, самый острый упрёк Смушкин адресует денежно-кредитной политике, называя её одной из главных причин кризиса всех экспортоориентированных отраслей РФ. Текущая ключевая ставка, по его оценке, экономически не оправдана: она не поддерживает экономику производственных компаний, а резко отрицательно на неё влияет. Одно из видимых последствий — сокращение внутреннего рынка: покупатели «Илима» отвлекают часть собственных средств на обслуживание банковских кредитов по крайне высокой ставке и снижают потребление. Второй фактор — тарифы естественных монополий на энергоносители и железнодорожные перевозки, растущие опережающими к инфляции темпами и в разы превышающие целевой уровень, который тот же Центробанк таргетирует высокой ставкой: с одной стороны регулятор пытается снизить инфляцию дорогими деньгами, с другой — монополии индексируют тарифы существенно выше, разгоняя инфляцию и снижая эффективность ставки. В условиях жёсткой конкуренции на ключевом экспортном рынке, в Китае, этот рост себестоимости не переложить в цену, значит, он прямо уменьшает и без того ухудшившуюся рентабельность.
Главный тактический фактор — валютный курс. В 2025 году рубль укреплялся, и каждый пункт укрепления напрямую снижает эффективность экспорта. В условиях значительного санкционного давления и трансформации финансовой системы, считает Смушкин, говорить о рыночном формировании курса сложно, и до нормализации ситуации нужен механизм, противодействующий искажениям или компенсирующий их: по оценке «Илима», для экспортоориентированной экономики оптимален курс 95-97 руб. за доллар. Повышение налоговых ставок и рост зарплат на фоне дефицита на рынке труда дополняют список. Тридцать лет предприятия ЦБП направляли инвестиции преимущественно на экспортные рынки, поскольку внутренний спрос давно обеспечен, — и в сложившихся обстоятельствах выстроенная операционная модель отрасли оказалась парализованной: значительно снизить или прекратить производство невозможно, на комбинатах установлено дорогостоящее оборудование, поэтому продукция продаётся по цене, перекрывающей переменные затраты и лишь частично постоянные, а при расчёте полной себестоимости с учётом стоимости финансирования в отчёте о прибылях и убытках получается убыток.
Поддержка, которая приходит малой и запоздалой
Идея транспортной компенсации, вспоминает Смушкин, была актуальна в первой половине 2025 года, когда изменения в логистике и структуре продаж привели к резкому росту экспорта в Китай и дорога оказалась буквально забита товарами — от энергоносителей до промышленных изделий; РЖД проделало большую работу, правительство отреагировало оперативно, и спустя полгода проблема была практически устранена. Другие отрасли получали точечную поддержку: в угольной отрасли вводили отсрочку по НДПИ и страховым взносам и реструктуризацию кредитной задолженности, у металлургов переносили сроки уплаты акциза на жидкую сталь и НДПИ, — но всё это ограниченные по времени меры, не устраняющие первопричину кризиса, а транспортировка сегодня критическим фактором уже не представляется. Дальнейшие субсидии выглядят нереалистично при дефицитном бюджете, где помощь одному означает изъятие у другого. Вместо этого «Илим» предлагал не принимать или отсрочить повышение неналоговых платежей: ставок арендной платы за лес, платы за пользование поверхностными водными объектами, экологического сбора в рамках расширенной ответственности производителей, платы за негативное воздействие на окружающую среду, а также перенести сроки программ экологической эффективности, не дающих предприятиям прямого экономического эффекта.
Плантационный разрыв
Самая глубокая структурная проблема скрыта в самом лесе. Десятилетиями основными конкурентами российских производителей на экспортных рынках были компании Северной Европы и Северной Америки; сегодня это производители стран Южной Америки и Юго-Восточной Азии, где выращивание древесины оказалось существенно эффективнее благодаря влажному климату и законодательству о лесопользовании и лесовосстановлении. Там, где российское законодательство настолько консервативно, что не позволяет использовать даже семена деревьев, выращенных в другом регионе страны, конкуренты в Бразилии, Индонезии, Китае и ряде других стран внедряют технологии повышения продуктивности леса вплоть до генной инженерии. Результат — разрыв на порядок: период оборота рубки 80-100 лет и съём 2 куб. м/га в России против восьми лет и свыше 30 куб. м/га у плантационных моделей. Этот разрыв напрямую определяет радиус поставки, себестоимость и капиталоемкость операций в лесу: затраты на лес в себестоимости тонны целлюлозы составляют 120-130 долл. в Бразилии, 150-160 долл. в Чили и 160-190 долл. в РФ. Добавьте разницу логистических тарифов — доставка из Южной Америки в Китай обходится дешевле, чем из РФ в Китай, — и энергетики, где южноамериканские комбинаты энергоизбыточны, и разрыв в конкурентоспособности становится ещё существеннее.
Две правовые темы усугубляют картину. Законодательство о строительстве лесных дорог несовершенно и требует реформы; и её, и плантационную тематику в «Илиме» рассчитывают увидеть в актуализируемой Минпромторгом стратегии развития отрасли, в изменениях Лесного кодекса и в постановлениях правительства. Вторая тема — свежая коллизия вокруг ставок аренды лесных участков: в 2023 году правительство выпустило постановление об изменении порядка расчёта ставок, и Рослесхоз в том же году разъяснил, что нововведение касается только вновь заключаемых договоров; в конце 2025 года ведомство поменяло позицию и планирует задним числом пересчитать ставки по всем договорам, включая заключённые до 2024 года и договоры в рамках приоритетных инвестиционных проектов. Новые ставки оказываются выше цены аукциона, которую Лесной кодекс определяет как основу ставки аренды, а распространение их на ПИП, по которым арендаторы уже выполнили обязательства по объёму инвестиций, рабочим местам и выпуску продукции, подрывает саму логику льготного инструмента: некоторые участники, отмечает Смушкин, вообще не заключали бы ПИП, зная, что расценка вырастет более чем на 70%. У компаний, балансирующих на грани убытка, просто нет средств заплатить миллиарды рублей увеличенной арендной платы за прошедшие три года.
При каких условиях вернутся инвестиции
Технологии и кадры замыкают круг ограничений. ЦБП — одна из самых капиталоемких отраслей, и оборудование на российских комбинатах не российское и не китайское; в условиях санкций технологическая независимость означает переход в сжатые сроки на машины, произведённые внутри страны или в дружественных странах, и этот переход должно подхватить отечественное машиностроение. Градообразующие предприятия сталкиваются с оттоком персонала из-за роста зарплат в других отраслях, и удержание сотрудников требует скоординированной работы с региональными и муниципальными властями над социальными условиями. Финансовые условия измеримы: для поддержания основных фондов бизнес должен генерировать не менее 15% рентабельности на инвестированный капитал, значит, коммерческая ставка не должна превышать 15%, а ключевая — находиться не выше 10-12%; к масштабным инвестпроектам предприятия смогут вернуться только при курсе не ниже 95 руб. за доллар. Если действующую ДКП не менять, говорит Смушкин, противопоставить будет нечего: методов хеджирования здесь просто не существует.
Предупреждение
На вопрос, что будет, если правительство не пойдёт отрасли навстречу, Смушкин отвечает одним словом: банкротства. Сначала убытки, а когда они станут сопоставимы с величиной акционерного капитала — отрицательные чистые активы и банкротство. Движение к отрицательным результатам видно по динамике всего года, доходность у многих уже близка к нулю или отрицательна. «Если так пойдёт и дальше, мы просто потеряем отрасль», — говорит он: если какие-то комбинаты остановятся, запустить их будет практически невозможно, и дело не в технологии, а в том, что в текущих условиях рынка труда люди уедут в другие регионы и не вернутся. Пока «Илим» продолжает по минимуму проекты поддержания технологического оборудования в рабочем и безопасном состоянии плюс проект цифровизации: неопределённость макрофакторов и нестабильность ценовой конъюнктуры заставили компанию перейти с годового на квартальный цикл планирования, обеспеченный оптимизационным программным обеспечением.
Тридцать лет отрасль жила логикой экспорта: внутренний спрос на бумагу и картон давно обеспечен, поэтому инвестиции шли в экспортные мощности и в логистику под внешние рынки. Именно эта модель и оказалась парализованной в 2025 году: остановка комбинатов невозможна ни технологически, ни экономически, а продажа по цене, перекрывающей переменные затраты и лишь часть постоянных, означает учётный убыток при расчёте полной себестоимости с учётом стоимости финансирования. Отсюда и итоговая формула требований отрасли: ставка, курс и арендная плата — три цены, которые государство способно изменить административно или монетарно, не дожидаясь восстановления внешнего спроса. Всё остальное — плантационное лесоводство, лесные дороги, технологическая независимость машиностроения — задачи горизонта в десятилетие, и отрасль просит встроить их в стратегию и Лесной кодекс сейчас, чтобы к моменту разворота рынка у компаний уже были и ресурс, и правила игры.
За чем отрасль будет следить дальше
- Сместится ли денежно-кредитная политика к ключевой ставке 10-12%, при которой инвестпроекты снова станут окупаемыми.
- Закрепится ли рубль в коридоре 95-97 за доллар, который экспортёры называют экономически обоснованным.
- Будет ли отменён или смягчён задний пересчёт ставок аренды леса для приоритетных инвестиционных проектов.
- Поглотит ли строительный и бумажный рынки Китая дополнительные тонны без дальнейшего падения цен.
- Закроют ли обновлённая стратегия отрасли и изменения Лесного кодекса плантационный разрыв и проблему лесных дорог.
Итог 2025 года для российского ЦБП — парадокс объёма и стоимости: у крупнейших производителей выпуск держался или рос, тогда как цены, прибыль и инвестиционные возможности таяли. В собственном диагнозе отрасли нет единственного виноватого — санкции, китайское перепроизводство, строительный кризис, ставка, курс и арендная система забирают каждый свою долю, и именно поэтому Смушкин называет это идеальным штормом, а не циклом. Вопрос 2026 года — какие из этих факторов политика способна сдвинуть.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий