
Рекордные ценники: как автомобильный рынок России вошёл в зиму 2025 года на исторических максимумах
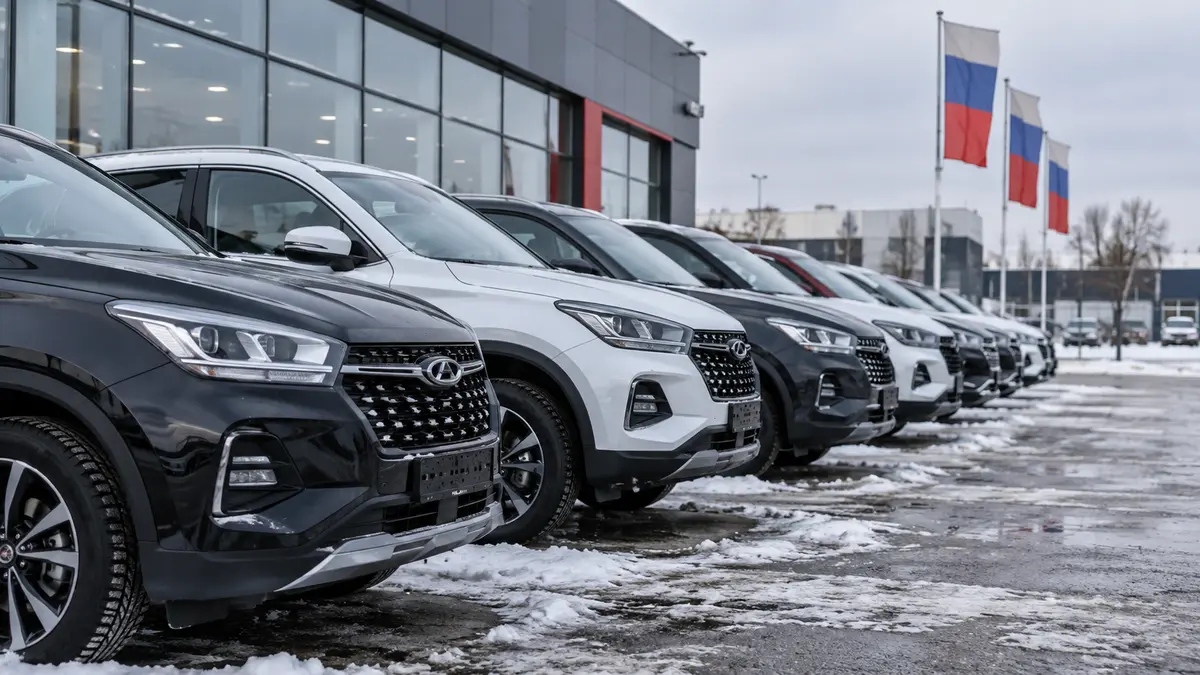
В октябре 2025 года российский автомобильный рынок выдал парадокс, которого дилеры ждали несколько месяцев: объёмы продаж подскочили более чем на треть за один месяц, и в тот же момент средняя цена и нового, и подержанного автомобиля достигла максимального уровня за всю историю наблюдений. «Коммерсантъ» со ссылкой на расчёты «Автостата» сообщил, что средневзвешенная цена нового легкового автомобиля выросла на 2,2% к сентябрю, до 3,43 млн руб., а средняя цена машины с пробегом поднялась до 1,23 млн руб. Оба показателя стали рекордами, и оба сложились на рынке, спешившем купить автомобиль до ожидаемого повышения утилизационного сбора и НДС.
Два рекорда в одном месяце
Октябрьские цифры выделяются даже на фоне года устойчивого роста цен. Средневзвешенная цена нового легкового автомобиля в России достигла 3,43 млн руб., плюс 2,2% к сентябрю и плюс 8% год к году, что «Автостат» называет рекордным значением за всю историю рынка. Показатель строится из рекомендованных дистрибутором цен, взвешенных по фактическим продажам каждой модели и модификации, поэтому он отражает то, что покупатели реально платили за корзину проданных за месяц машин, а не ценник одной модели.
Вторичный рынок параллельно установил собственный рекорд. Средневзвешенная цена подержанного легкового автомобиля достигла в октябре 1,23 млн руб., плюс 2,5% к предыдущему месяцу и плюс 3% к октябрю 2024 года. Методика здесь иная: средняя цена с пробегом взвешивается по объёмам рынка по модели и году выпуска, без разделения на модификации, что делает её более чистым индикатором стоимости существующего парка.
Скачок спроса за рекордами цен
Рекорды цен редко приходят поодиночке, и октябрь 2025 года не стал исключением. Продажи новых легковых машин подскочили на 35% относительно сентября, до 165,7 тыс. шт., — лучший месячный результат с ноября 2024 года. Скачок спроса такого масштаба на рынке, большую часть года сдерживаемом дорогим кредитом, указывает на календарный эффект: покупатели приблизили покупки в ожидании пересмотра цен.
Триггер, который называют участники рынка, — ожидаемый пересмотр утилизационного сбора вместе с повышением НДС. Директор группы по обслуживанию компаний автомобильной промышленности ДРТ Александр Васильев говорит, что дистрибуторы и дилеры начали поднимать цены на фоне ажиотажа, вызванного ожиданием пересмотра ценников. В его формулировке утильсбор прямо влияет на цену автомобиля, так как формирует его стоимость для импортёра и для потребителя. Когда рынок ждёт роста этой стоимости, прейскурантные цены сдвигаются раньше, а само изменение сбора лишь подтверждает их.
Сбор как ценовой пол
Механизм важен для правильной интерпретации рекордов. Утилизационный сбор — не надбавка на полях сметы: он входит в стоимость ввоза у импортёра и потому определяет минимальную цену, ниже которой машину нельзя продать без убытка. Ожидаемое повышение работает как форвардный ценовой пол: продавцу нет смысла давать скидку ниже уровня, который скоро станет его издержкой, а покупателю, которому машина нужна сейчас, нет смысла ждать. Получается сжатое окно, в котором спрос ускоряется и скидки исчезают одновременно.
Скидки исчезают, субсидии по кредитам сворачиваются
Второй силой за октябрьской средней стало тихое сворачивание стимулов, которые большую часть года удерживали цены сделок ниже прейскуранта. Директор департамента продаж новых автомобилей компании «Рольф» Николай Иванов объясняет рост постепенным свёртыванием скидочных предложений и «обрезанием» брендами программ субсидирования кредитов. Когда производитель перестаёт оплачивать часть процентной ставки, месячный платёж растёт и эффективная цена автомобиля растёт вместе с ним, даже если ценник не меняется.
Этот канал легко пропустить в сводных данных, потому что он работает ниже прейскуранта. Рынок может показывать стабильные рекомендованные цены, пока средняя цена сделки ползёт вверх просто из-за сужения разрыва между ними. В октябре 2025 года это сужение наложилось на прямой рост ценников, поэтому месячный скачок средневзвешенной цены оказался столь заметным.
Дефицит: модели, исчезнувшие со складов
Третьей силой стал дефицит. Иванов отмечает, что резкий рост спроса привёл к нехватке по всей линейке бренда «Джетур» (Jetour) и по отдельным моделям «Джили» (Geely) и «Чери» (Chery). В канале параллельного импорта обнаружились свои провалы: дефицит наблюдался среди моделей «Мицубиси» (Mitsubishi), БМВ (BMW) X6 и X7 и «Шкода Кодиак» (Skoda Kodiaq). Дефицит снимает последний слой ценовой конкуренции на уровне дилера: салону без запасов нечего дисконтировать, а покупателю со срочной потребностью некуда идти.
Дефицит меняет и состав того, что остаётся на площадке. Когда доступные комплектации распродаются первыми, остаток смещается к более дорогим версиям и более высоким ценам, и средневзвешенная цена наследует этот перекос. Здесь эффект нехватки сливается с эффектом структуры, о котором говорят другие участники рынка.
Эффект структуры: более дорогая корзина
Директор розничных продаж АГ «Авилон» Илья Петров добавляет: отчасти октябрьский рост средней цены связан с увеличением доли более дорогих моделей — как поставляемых по параллельному импорту, так и в линейках китайских брендов. Средневзвешенная цена движется, когда движется корзина, и в октябре корзина сместилась вверх: импорт из Китая в богатых комплектациях и параллельно ввезённые премиальные модели заняли большую долю продаж.
Эффект структуры носит структурный, а не эпизодический характер. Даже если каждая модель удержит цену, рынок, в котором дешёвый сегмент распродаётся, а дорогой продолжает продаваться, будет печатать растущую среднюю. В сочетании с ценовым полом от сбора и сворачиванием скидок это объясняет, почему октябрьский рекорд оказался широким, а не ограниченным одним сегментом.
Собственный рекорд вторичного рынка
Рекорд вторичного рынка несёт отдельное сообщение. При средней цене 1,23 млн руб. подержанный автомобиль подорожал на 3% год к году, а месячный прирост в 2,5% показывает: та же предпраздничная по сути спешка дошла и до покупателей, которые вовсе не покупали новый металл. Клиент, которому не по карману новая машина по рекордной цене, не перестаёт нуждаться в транспорте: он уходит на площадку с пробегом, подталкивает её цены и устанавливает рекорд там.
Замначальника отдела аналитики «Автостата» Дмитрий Ярыгин формулирует следствие прямо: продав сегодня подержанный автомобиль, рассчитывать на покупку новой машины аналогичного класса затруднительно, особенно из-за её стоимости. По средневзвешенным ценам, говорит эксперт, разница между двумя рынками превышает 2 млн руб.
Почему разрыв ломает трейд-ин лестницу
Этот разрыв и есть механизм, которым рекорд цен на новые машины передаётся вторичному рынку и затем возвращается обратно. На здоровом рынке трейд-ин стоимость старой машины покрывает заметную долю сопоставимой новой, и лестница обновления поддерживает ликвидность обоих рынков. Когда спред расширяется за 2 млн руб., владелец трёхлетнего автомобиля уже не может шагнуть вверх, не добавляя сумму, близкую к цене второй подержанной машины, поэтому часть спроса остаётся во вторичном сегменте и толкает его цены дальше.
Картина десяти месяцев
Если отойти от рекордного месяца, средние за январь-октябрь рисуют более сдержанную картину. Средневзвешенная цена нового легкового автомобиля за десять месяцев выросла на 3,5% к аналогичному периоду 2024 года, до 3,23 млн руб. Автомобили с пробегом за тот же период в среднем даже подешевели на 0,9%, до 1,16 млн руб. Контраст поучителен: большую часть 2025 года вторичный рынок дефлировал в среднегодовом выражении, и лишь осенний скачок вынес его октябрьскую точку на рекорд.
Иными словами, рекорд цен с пробегом — это позднегодний разворот, а не тренд всего года, тогда как рекорд новых машин стоит на вершине устойчивого годового подъёма. Такая асимметрия и есть ожидаемый след предпорогового скачка спроса: сегмент с грядущим шоком издержек переоценивается первым и сильнее всего, а сегмент-заменитель следует с лагом.
Чего дилеры ждут до Нового года
Участники рынка, опрошенные «Коммерсантом», ожидают продолжения подъёма в декабре, но плавного. Петров полагает, что плавный рост цен, скорее всего, сохранится до конца года, несмотря на традиционные предновогодние акции и стимулирующие предложения дилеров. Иванов конкретнее: цены до конца года ещё вырастут, это точно, но увеличение конечной стоимости автомобиля будет не резким, в пределах 3-4%. Руководитель продаж направления «Новые авто» в «Авито» Артем Хомутинников не исключает снижения цен на некоторые модели, чтобы ускорить продажи машин текущего года и сократить остатки.
Эти три позиции описывают один рынок с трёх сторон: пол, заданный грядущим изменением сбора; потребность дилеров защитить маржу на поступающих на склады машинах; и практическую необходимость расчистить машины, которые иначе постареют на площадке. В точке их пересечения вероятный путь — выборочные скидки внутри растущей средней цены.
Пять сил за октябрьской средней
- Предпороговый спрос: покупатели приближали покупки в ожидании пересмотра утильсбора и повышения НДС.
- Сворачивание стимулов: бренды урезали скидки и программы субсидирования кредитов, подтянув цены сделок к прейскуранту.
- Дефицит моделей: нехватка по всей линейке «Джетур», отдельным моделям «Джили» и «Чери» и параллельным «Мицубиси», БМВ X6 и X7 и «Шкода Кодиак» убрала со складов то, что можно было бы дисконтировать.
- Сдвиг структуры: большая доля дорогих моделей в параллельном импорте и китайских линейках подняла средневзвешенную корзину.
- Замещение подержанными: покупатели, отсечённые от нового металла, подняли цены вторичного рынка до собственного рекорда.
Рекорды на фоне сжатого года
Октябрьские рекорды не стоит принимать за признак рыночного бума. Они пришли в год, когда спрос сдерживался дорогим кредитом и когда месячные продажи лишь осенью вернулись к уровню ноября 2024 года. Рекорды измеряют не процветание, а срочность: рынок сжал квартальный объём решений в один месяц, потому что правила ценообразования собирались измениться.
Это различие важно для 2026 года. Скачок спроса, одолженный у будущих месяцев, оставляет за собой яму, а ценовой пол, заданный изменением сбора, не исчезает вместе с ажиотажем. Средняя цена, напечатанная в октябре, становится базой, от которой будут отсчитываться скидки следующего года, если они вообще появятся.
Что рекордный месяц изменил для покупателя
Для семьи, выбирающей машину в ноябре 2025 года, октябрьский рекорд оборачивается тремя практическими переменами. Первая — расчёт трейд-ина: при спреде более 2 млн руб. между средней подержанной и средней новой машиной продажа старой покрывает меньшую долю обновления, чем год назад, и недостающая часть должна прийти из сбережений или из кредита — того самого кредита, который весь год оставался дорогим. Вторая — охота за скидками переместилась: модели, где скидки ещё есть, это те, что дилерам нужно расчистить до конца года, поэтому менеджер «Авито» говорит о выборочном снижении цен на машины текущего года, а не о сплошных акциях. Третья — изменилась арифметика ожидания: впереди ценовой пол от сбора, и откладывать покупку больше не очевидно выгодно, — именно эта вера и дала октябрьский скачок на 35%.
Рекорд также перекраивает границу между официальным и параллельным каналом. Дефицит параллельно ввезённых премиальных моделей — «Мицубиси», БМВ X6 и X7, «Шкода Кодиак» — означает, что часть спроса, прежде удовлетворявшегося вне официальных дилерских сетей, теперь конкурирует за официальные склады, и средневзвешенная цена регистрирует эту конкуренцию как рост. Одновременно нехватка по всей линейке «Джетур» и по отдельным моделям «Джили» и «Чери» показывает: собственный рост официального канала последних лет обогнал его логистику, и бренды, заменившие ушедших европейцев, столкнулись с собственными ограничениями поставок ровно в тот момент, когда спрос ускорился.
Ни одна из этих перемен не видна в отдельном ценнике. Они живут в спреде между сегментами, в списке дефицитных моделей и в календаре грядущего изменения сбора — трёх координатах, определивших зиму 2025 года на российском автомобильном рынке.
Что методика скрывает и что показывает
Оба рекорда заслуживают оговорки об измерении. Средневзвешенная цена — не прейскурант: она движется и когда движутся цены, и когда движется структура продаж, а октябрь совместил и то и другое. Индикатор новых машин учитывает модификации, поэтому месяц, в котором покупатели берут более богатые версии тех же моделей, регистрируется как инфляция, даже если базовые цены стоят на месте. Индикатор машин с пробегом модификации не учитывает и взвешивается по модели и году выпуска, отчего его рекорд — более чистый сигнал переоценки парка, но и более чувствительный к возрастному составу машин, сменивших владельца в ажиотажный месяц.
Вторая оговорка касается времени. Месячные средние, напечатанные в скачке спроса, измеряют предельную сделку этого месяца, а не устойчивую стоимость парка. Когда ажиотаж сходит, средняя может осесть ниже рекорда без всякого удешевления моделей, просто потому что корзина возвращается к норме. Именно поэтому средние за десять месяцев заметно ниже октябрьских точек в обоих сегментах и почему рекорд стоит читать как цену срочности, а не как новую равновесную цену автомобиля в России.
Прогноз: плавный подъём, а не скачок
Дилерский консенсус о дополнительных 3-4% до конца года означает рынок, который продолжает подниматься без ещё одного вертикального месяца. Изменить этот путь могут два события: возвращение субсидирования на уровне брендов, которое вновь раскроет разрыв между прейскурантом и ценой сделки, и пополнение дефицитных моделей, которое вернёт скидочную конкуренцию на уровень дилера. Пока не случилось ни того ни другого, рекорд октября 2025 года остаётся точкой отсчёта и для нового, и для подержанного рынка, а спред в 2 млн руб. между ними остаётся мерой того, насколько растянулась лестница обновления.
У рекордов есть и ещё один, психологический эффект: однажды напечатанная историческая высота становится новой точкой отсчёта для торга, поэтому скидки следующих месяцев будут отсчитываться от рекорда, а не от старой цены, и ощущение выгодной покупки вернётся в салоны быстрее, чем сами цены снизятся.
Зима 2025 года открывается рынком, который уже заложил в цены собственный будущий шок издержек. Рекорды — не случайность статистики, а видимый след того, что покупатели, дилеры и импортёры двинулись раньше одной и той же календарной даты.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий