
Рекорд за рекордным месяцем: как новые мощности сжижения сделали США свинг-поставщиком глобального газа
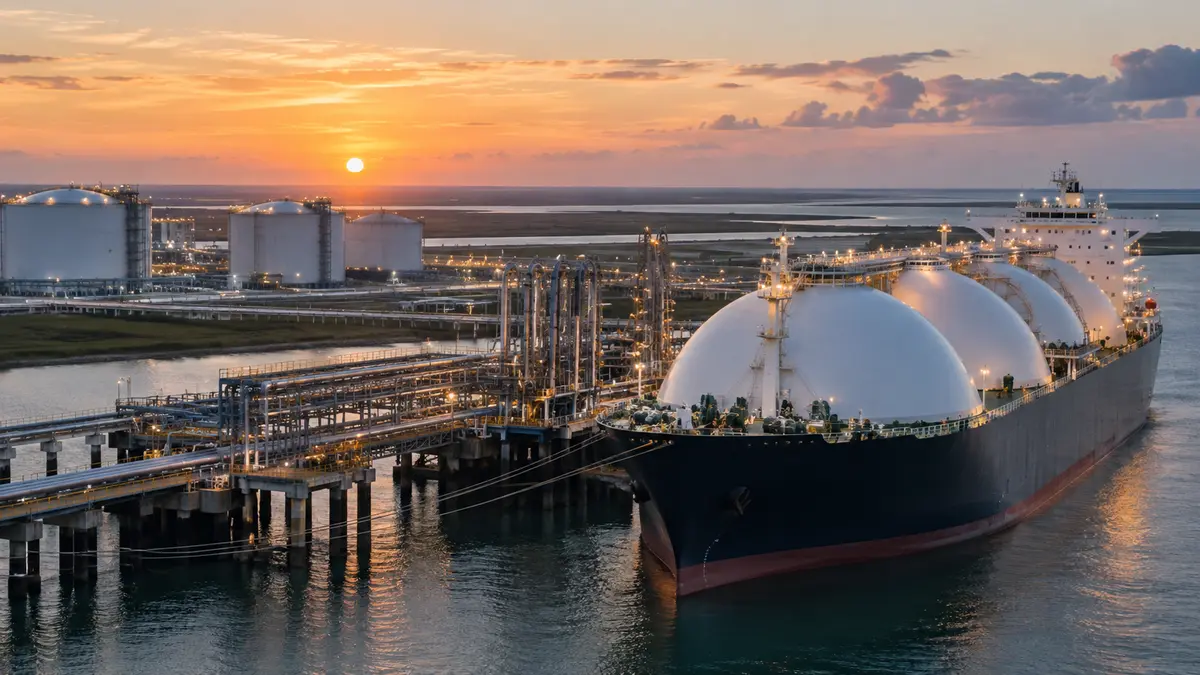
Август 2025 года стал сильнейшим месяцем в истории американской торговли СПГ: экспорт достиг 9,33 млн метрических тонн, превысив предыдущий месячный рекорд в 9,25 млн тонн, установленный в апреле, и 9,1 млн тонн, отгруженных в июле. За цифрой стоит новое поколение мощностей сжижения и прежде всего один завод на побережье Луизианы, наращивавший выпуск каждый месяц с первой отгрузки. Рекордный месяц показывает, как быстро крупнейший в мире экспортёр СПГ способен сдвигать глобальную кривую предложения.
Рекорд, собранный завод за заводом
Экспорт сжиженного природного газа из США достиг исторического максимума в августе 2025 года: заводы вышли из плановых программ обслуживания, а завод Plaquemines компании Venture Global продолжал наращивать выпуск, следует из предварительных данных финансовой фирмы LSEG, собранных агентством Рейтер (Reuters). Августовский экспорт составил 9,33 млн метрических тонн — выше апрельского рекорда в 9,25 млн тонн и июльских 9,1 млн тонн. Последовательность важна: рекорд, поставленный весной, а затем перекрытый после окончания летнего сезона ремонтов, — это подпись базы предложения, растущей быстрее собственных сезонных остановов.
США вошли в 2025 год уже в статусе крупнейшего в мире экспортёра СПГ — позиции, отвоёванной у традиционных тяжеловесов торговли в начале 2020-х годов, после того как потеря Европой трубопроводного газа перенаправила глобальные потоки. Августовские данные показывают: титул защищается не только наследием старых активов — маржинальная тонна американского предложения теперь приходит с заводов, которых годом ранее не существовало.
Plaquemines: маржинальный завод мирового рынка
Plaquemines — второй по величине завод СПГ в США мощностью 27,2 млн тонн в год, и он наращивает производство каждый месяц с запуска в декабре 2024 года, помогая стране оставаться крупнейшим экспортёром СПГ в мире. В августе площадка продала 1,6 млн тонн, или 17% всего американского экспорта, показали данные LSEG. Один завод, формально всё ещё строящийся, дал примерно шестую часть месячного экспорта всей страны.
Завод ещё не закончил расти. Plaquemines остаётся в стадии строительства, но, как следует из регуляторных документов, в сентябре должен выйти на производство со всех 18 своих установок, что потенциально увеличит выпуск ещё больше. В этом одном предложении заключён форвардный сигнал августовского рекорда: месячный потолок американской экспортной системы переопределяется квартал за кварталом, по мере того как пусковые бригады передают линии операторам. Каждая дополнительная линия, вводимая в строй, превращается в карго, которые появляются в данных судового трекинга через считанные недели.
Семнадцать процентов и выше
Доля в 17% — это статистика концентрации в той же мере, что и статистика роста. Когда одна площадка даёт такую часть национального экспорта, надёжность всей экспортной системы отчасти становится функцией пусковой кривой этой площадки. Августовский рекорд поэтому не только история спроса; это история доступности предложения, в которой один луизианский терминал играл роль свинг-блока глобального рынка СПГ.
Куда пошли молекулы: Европа прежде всего
Европа осталась крупнейшим направлением американского СПГ в августе, приняв 6,16 млн тонн, или 66% всего объёма, против 5,25 млн тонн, или 58%, в июле, показали данные судового трекинга LSEG. У континентальной тяги есть конкретный фон: уровни запасов газа в Европе в 2025 году ниже, чем в 2024-м, без привычной спешки с закачкой перед зимним сезоном, поскольку снижение азиатского импорта дало европейским трейдерам и правительствам передышку. Рынок, входящий в осень с более тонкими запасами и менее нервной гонкой закачки, — это рынок, который продолжает покупать спотовые карго позже обычного.
Европейская доля в две трети — также результат ценового арбитража. При почти полном отсутствии арбитража между европейскими и азиатскими ценами на газ в августе карго по умолчанию выбирали атлантический маршрут с кратчайшим рейсом и наибольшей гибкостью. Когда спред между двумя бенчмарками расширяется, тот же флот переориентируется за недели; ноябрьский паттерн 2024 года, когда почти семь из каждых десяти американских карго шли в Европу на двухлетнем ценовом пике, — прецедент, который помнят трейдеры.
Ценовая карта, ведущая карго
Европейские цены на газ в августе снизились до 11,13 доллара за млн британских тепловых единиц на хабе Title Transfer Facility против 11,56 доллара за ммБТЕ в июле, по данным LSEG. В Азии бенчмарк Japan Korea Marker упал до 11,63 доллара за ммБТЕ с 12,18 доллара за тот же период. Полдоллара схождения между двумя бенчмарками — величина малая в абсолютных значениях и решающая в экономике карго: именно она определяет, пойдёт ли гибкое карго с побережья Мексиканского залива на восток или на запад.
Экспорт в Азию в августе немного снизился — до 1,47 млн тонн против 1,8 млн тонн в июле. Летнее отступление Азии 2025 года — зеркальное отражение европейского наступления, и вместе два потока иллюстрируют определяющую черту американской экспортной модели: гибкость. Американские карго не законтрактованы в фиксированное назначение, как наследные трубопроводные молекулы; они следуют за спредом, и месячная структура назначений — видимый след этого поведения.
Египет: структурный новый покупатель
Самая поучительная строка августовского датасета — египетская. Добыча природного газа в Египте падает, опускаясь до 3 485 млн стандартных кубометров в апреле 2025 года против пика в 6 133 млн стандартных кубометров в марте 2021-го. В июне страна объявила, что нарастит импорт СПГ для покрытия спроса на электроэнергию. В августе она купила девять карго общим объёмом 0,57 млн тонн, или 6% всего экспорта СПГ из США, против 0,59 млн тонн в июле.
Страна, собственная добыча которой за четыре года сократилась вдвое и чей летний спрос на электроэнергию продолжает расти, — не спекулятивный покупатель, а структурный. Египетский спрос превращает внутренний дефицит генерации в постоянную статью баланса предложения Атлантического бассейна, а стабильность его месячного отбора — примерно одинакового в июле и августе — подпись тендерной программы, а не оппортунистических спотовых закупок.
Латинская Америка и тринидадский офсет
Экспорт СПГ из США в Латинскую Америку упал в августе до 0,69 млн тонн, или 7% всего экспорта, против 1,03 млн тонн в июле. Причина — региональное предложение, а не региональный спрос: район был хорошо обеспечен с Тринидада и Тобаго, где завод Atlantic LNG, принадлежащий Shell и BP, с июня работает с более высокой загрузкой и в августе экспортировал 0,8 млн тонн. Когда соседний базисный поставщик возвращает высокую загрузку, маржинальное американское карго в регион просто не уходит в рейс.
Та же логика соседнего предложения видна на тихоокеанской стороне. Завод LNG Canada компании Shell в Китимате на западном побережье Канады продолжал наращивать экспорт с первой линии: пять отправок общим объёмом 0,4 млн тонн в августе против 0,3 млн тонн в июле. Канадские объёмы не конкурируют с американскими карго на Атлантике, но они меняют тихоокеанский баланс, в который предстоит вписаться будущему американскому росту.
Нераспределённые карго и стоимость опциона
Четыре процента августовского экспорта СПГ из США, или 0,37 млн тонн, покинули американские порты без указанного назначения — сигнал, что они доступны для заказов, показали данные судового трекинга LSEG. Карго, идущие без декларированного назначения, — физическая форма опциона: молекулы, выведенные на воду, чтобы быть проданными там, где спред окажется шире. В рекордный месяц размер этого плавающего опциона говорит, какая часть рекорда была предпродана, а какая размещалась на рынке в реальном времени.
Что показал паттерн ноября 2024 года
У августовского рекорда 2025 года есть полезный предшественник в зиме 2024-2025 годов. В ноябре 2024 года экспорт СПГ из США в Европу резко вырос на фоне подъёма европейских цен до двухлетнего максимума из-за опасений, что оставшиеся трубопроводные поставки из России в Европу будут остановлены или дополнительно сокращены; европейские цены в среднем составляли 12,90 доллара за ммБТЕ, а фронт-месячный контракт на TTF 22 ноября достигал 49,03 евро за МВт·ч, что эквивалентно 14,97 доллара за ммБТЕ. Экспорт в Европу достиг 5,09 млн тонн, или 68% всего объёма, против 3,65 млн тонн, или чуть менее 48%, в октябре, тогда как азиатский отбор упал до 1,64 млн тонн, или 21% экспорта, с 2,67 млн тонн, или 35%.
Два эпизода с разницей в девять месяцев описывают одну и ту же машину: ценовой шок в одном бассейне перенаправляет американский флот за один месяц. Разница между ноябрём 2024-го и августом 2025-го — размер флота, делающего этот манёвр. Plaquemines, ожидавший первого СПГ в декабре 2024 года, к августу 2025-го стал крупнейшим одиночным вкладом в месячный рекорд. Гибкость, имевшая значение в 2022 и 2024 годах, обрела существенно большую физическую базу.
Механика месячного потолка
Со стороны предложения ноябрьский эпизод 2024 года задокументировал и то, насколько плотно экспортная система работает у своего предела по сырью: спрос на природный газ для СПГ в США составлял в том месяце в среднем 13,65 млрд кубических футов в сутки и мог бы быть выше, не случись нескольких остановов у Freeport LNG, тогда как крупнейший экспортёр Cheniere Energy пятый раз за семь дней отбирал свыше 5 млрд куб. футов в сутки на своём заводе Sabine Pass. Экспортный рекорд данного месяца — это поэтому пересечение трёх кривых: доступности сжижения, предложения сырья и спреда назначений. Август 2025 года — месяц, в котором все три двинулись вверх одновременно.
- Рекордный объём: 9,33 млн тонн в августе 2025 года — выше апрельского рекорда 9,25 млн тонн и июльских 9,1 млн тонн.
- Концентрация на одном заводе: Plaquemines дал 1,6 млн тонн, 17% национального экспорта, с площадки, всё ещё строящейся.
- Структура назначений: Европа 66%, Азия снизилась до 1,47 млн тонн, Египет стабилен на уровне около 0,57-0,59 млн тонн в месяц.
- Региональные офсеты: Atlantic LNG на Тринидаде и Тобаго и первая линия LNG Canada повысили выпуск, вытеснив американские карго в своих районах.
- Опцион на воде: 0,37 млн тонн, 4% экспорта, ушли без декларированного назначения.
География новой экспортной базы
Физическая карта американского рекорда сконцентрирована на побережье Мексиканского залива. Данные ноября 2024 года показывали систему, работающую у предела по сырью: Cheniere Energy отбирала свыше 5 млрд кубических футов в сутки на Sabine Pass в Луизиане, а Freeport LNG теряла объём из-за остановов; данные августа 2025-го показывают то же побережье с новым гигантом в строю. Plaquemines расположен в том же штате рядом с наследными заводами, а среднетоннажное расширение Cheniere добавляет линии в тот же кластер. Именно такая концентрация позволяет одному пусковому графику сдвинуть национальную экспортную статистику на двузначные проценты в течение года.
Тихоокеанский аналог моложе и меньше, но стратегически отличен. Первая линия Shell в Китимате на западном побережье Канады отгрузила в августе пять карго, и её выход на режим вставляет нового тихоокеанского поставщика в бассейн, против которого предстоит ценоваться будущему американскому росту. Пока два побережья обслуживают разные половины мировой карты; августовская структура назначений с Европой на 66% и отступающей Азией показывает, какая половина вобрала прирост.
Рекорд со стороны предложения на мягком ценовом фоне
Одна черта августовского датасета заслуживает особого внимания: рекорд был поставлен при падении цен в обоих бенчмарк-бассейнах. Европейский газ по 11,13 доллара за ммБТЕ и Japan Korea Marker по 11,63 доллара за ммБТЕ были ниже июльских уровней, а значит, дополнительные тонны были абсорбированы без дефицитного ценообразования. Рекорд, сопровождаемый падением цен, — рекорд со стороны предложения: рынок принял добавочный объём потому, что его предложили, а не потому, что покупатели за него конкурировали. Контраст с ноябрём 2024 года, когда двухлетний ценовой пик тянул карго через Атлантику, отмечает разницу между месяцем шока спроса и месяцем ввода мощностей.
Политическая импликация асимметрична. В режиме предложения связывающий вопрос для экспортёров не в том, хочет ли мир молекулы, а в том, покрывает ли спред назначений рейс; в режиме шока спроса связывающий вопрос обратный. Август 2025 года принадлежит первому режиму, а плавающий опцион в 0,37 млн тонн нераспределённых карго — способ рынка держать второй режим в доступности.
Для наблюдателя за рынком это различие задаёт и разные наборы индикаторов: в месяцы ввода мощностей смотрят на пусковые графики и календарь ремонтов, в месяцы шоков спроса — на спреды и уровни запасов. Августовский рекорд относится к первому типу, и именно поэтому он может быть перекрыт вновь без всякого изменения спроса: достаточно следующей линии, выходящей из пусконаладки.
Итоговая картина августа 2025 года складывается из трёх слоёв: рекордный объём, заданный вводом мощностей; мягкая ценовая среда, позволившая рынку принять объём без дефицитной премии; и устойчивый структурный спрос Египта и Европы, обеспечивший назначения. Каждый из слоёв обратим по-своему: мощности не исчезают, цены меняются с сезоном, а структурные покупатели остаются до восстановления собственной добычи. Поэтому августовские 9,33 млн тонн правильнее читать не как всплеск, а как новую точку отсчёта месячной нормы американского экспорта.
Сигналы, за которыми стоит следить
Три маркера определят, был ли август 2025-го пиком или ступенью. Первый — график ввода оставшихся линий Plaquemines: полная работа всех 18 установок снова поднимет месячный потолок без новых инвестиционных решений. Второй — спред Европа-Азия зимой 2025-2026 годов: расширяющийся спред перенаправит флот и решит, какой бассейн вберёт приростные тонны. Третий — поведение структурных покупателей вроде Египта, чьи тендерные программы превращают падение внутренней добычи в устойчивый атлантический спрос. Четвёртый, более тихий маркер — календарь ремонтов наследных заводов: августовский рекорд отчасти был историей окончания остановов, и следующий сезон ремонтов проверит, какая часть рекорда была структурной.
Августовская цифра в итоге будет пересмотрена, как всегда пересматриваются предварительные данные LSEG. Направление — нет: Соединенные Штаты превратили мощности сжижения в свинг-фактор глобального газового рынка, и каждый новый рекордный месяц измеряет, сколько гибкости у системы ещё осталось.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий