
Рынок золотых наручников: как зафиксированные ставки толкнули покупателей жилья США к новостройкам в 2024 году
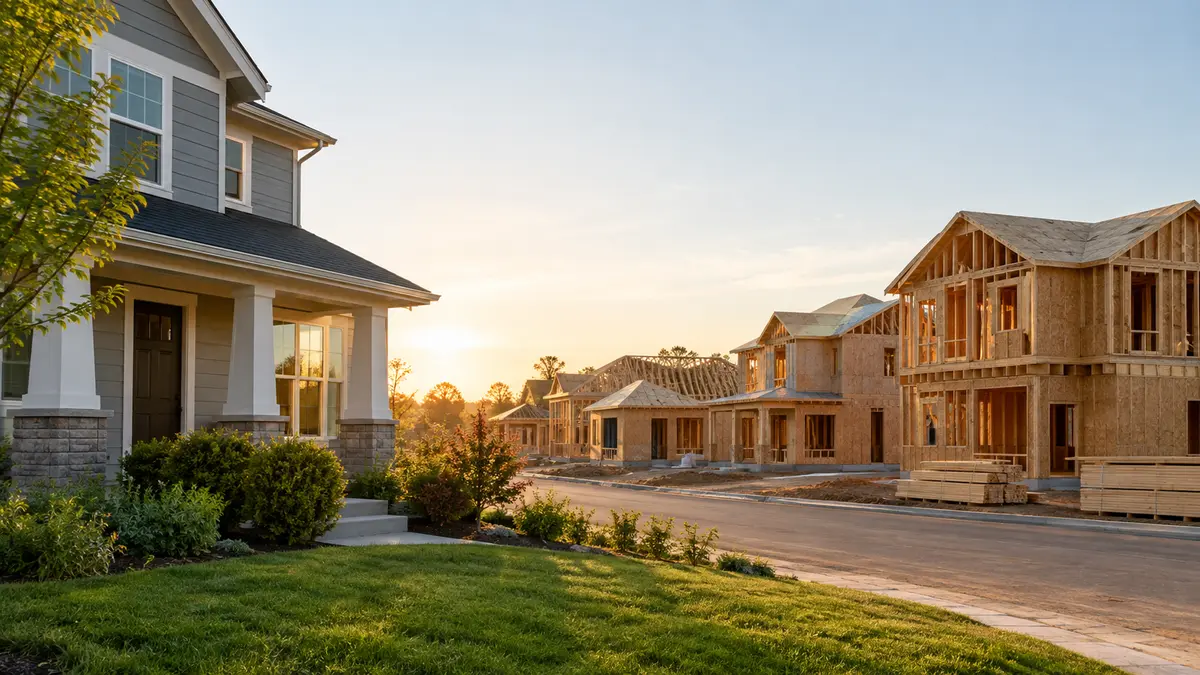
Жилищный рынок Соединенных Штатов вошёл в 2024 год с парадоксом в центре: ипотечные ставки держались выше 7%, доступность жилья была натянута, однако один сегмент рынка при этом рос. Продажи новых односемейных домов в марте составили около 693 тысяч в годовом выражении — на 8,3% больше, чем годом ранее, тогда как продажи домов на вторичном рынке за тот же период снизились на 3,7%. Это расхождение — не курьёз, а видимый край структурного сдвига: запертые дешёвой ипотекой владельцы отказываются продавать, строители перехватывают спрос стимулами, а разрыв цен между новым и вторичным жильём сжимается до минимума за три десятилетия. Разбираем механику разворота 2024 года в сторону новостроек.
Два рынка, движущиеся в противоположные стороны
Весенний сезон продаж 2024 года, по всем рыночным данным, страдал от низкого предложения, высоких цен и скачущих процентных ставок. Тем не менее потенциальные покупатели не исчезли — они сменили полосу движения. По данным Бюро переписи США и Министерства жилищного строительства и городского развития, в марте было продано около 693 тысяч новых односемейных домов в годовом выражении — на 8,3% больше, чем годом ранее, при медианной цене продажи 430 700 долларов. За тот же период Национальная ассоциация риелторов зафиксировала снижение продаж ранее находившегося в собственности жилья на 3,7% к марту 2023 года.
Эти две статистики описывают один рынок с двумя скоростями. Вторичный сегмент — исторически основная часть жилищного оборота Америки — сжимался, а сегмент нового строительства расширялся. Причина, по формулировке экономистов, звучит просто: «В новом строительстве больше возможностей», — отметила Николь Бахауд (Nicole Bachaud), старший экономист «Зиллоу Груп» (Zillow Group). У новых домов в 2024 году было больше стимулов и доступности, чем у вторичных, и покупатели пошли туда, где предложение действительно создавалось.
Золотые наручники, заморозившие вторичное предложение
Сжатие на вторичном рынке восходит к одному механизму — эффекту фиксации ипотечной ставки. Многие районы страны столкнулись с низким объёмом предложения вторичного жилья, поскольку эффект фиксации, или «золотые наручники», как назвала его Бахауд, удерживал нынешних владельцев от превращения в продавцов. При ставках по 30-летней фиксированной ипотеке выше 7% домовладельцы, купившие жильё под гораздо более низкий процент в последние годы, не хотели менять дешёвую ставку на дорогую.
Арифметика наручников прямолинейна. Домохозяйство, рефинансировавшее или купившее жильё ниже 3% во время бума покупок 2020-2021 годов, получает платёжный шок при продаже и новой покупке под 7% и выше — даже при сопоставимой цене. Продать дом означает расстаться с активом, самой дешёвой ипотекой, который невозможно купить обратно на сегодняшних условиях. Рациональная реакция — остаться на месте; а когда миллионы домохозяйств остаются на месте, листинговое предложение мелеет, цены держатся, и сделки уходят в единственный сегмент, где покупатель может реально найти дом, — новое строительство.
Американские горки ставок за заморозкой
Чтобы понять 2024 год, нужен путь ставок, который его сформировал. Средняя ставка по 30-летней фиксированной ипотеке совершила дикую поездку с начала пандемийной эпохи: более десятка рекордных минимумов в 2020-2021 годах, ниже 3%, вызвавших исторический ажиотаж покупок и резкий рост цен, а затем более чем удвоение в 2022 году. В октябре 2023 года ставки достигли максимума более чем за 20 лет, колеблясь около 8%, прежде чем опустились ниже 7% в декабре, — всё ещё вдвое выше уровня трёхлетней давности.
Начало 2024 года продолжило ту же волатильность. Средняя ставка 30-летней фиксированной ипотеки достигла недавнего минимума 6,61% в конце декабря и слегка поднялась до 6,76% в первые дни января, по данным «Мортгейдж Ньюс Дейли» (Mortgage News Daily). Куда ставки пойдут дальше, по выражению участников рынка, зависело от данных. «Импульс ставок настолько же хорош, насколько хороша траектория экономических данных. Если данные продолжат вести себя как сейчас, нет причин, по которым ставки не смогли бы опуститься к 5%, а возможно, и к верхним 4%, если те, кто говорит о рецессии в 2024 году, правы», — сказал Мэтью Грэм (Matthew Graham), операционный директор Mortgage News Daily, в эфире программы CNBC «The Exchange».
Строители ответили стимулами, а не сопротивлением
Пока владельцы вторичного жилья сидели на дешёвых ипотеках, домостроители делали противоположное: боролись за того же покупателя, выкладывая деньги на стол. Строители предлагали такие стимулы, как выкуп ставки и снижение цен, и даже могли оплатить расходы по закрытию сделки, поскольку они обычно гибче в ценообразовании, чем частные продавцы. «Это помогало стимулировать часть потенциальных покупателей обратиться к рынку новых домов», — отметил Мэтью Уолш (Matthew Walsh), помощник директора и экономист «Мудис Аналитикс» (Moody's Analytics).
Выкуп ставки заслуживает отдельного слова, потому что это стимул, нацеленный точно на проблему фиксации. Там, где вторичный продавец может лишь снизить цену, строитель способен субсидировать саму ипотеку, временно или постоянно понижая ставку покупателя и, следовательно, ежемесячный платёж — ту самую переменную, за которую наказывают золотые наручники. Строитель, в отличие от частного продавца, — повторяющийся игрок с запасами к расчистке и маржой, которой он управляет на десятках лотов: заплатить несколько пунктов за кредит покупателя может быть дешевле, чем держать готовый непроданный дом.
Сужающийся разрыв цен: ближе всего к паритету за тридцать лет
Самая значимая цифра в соревновании нового и вторичного жилья 2024 года — ценовой разрыв. Новостройки всё ещё продавались чуть дороже вторичных домов, но разрыв существенно сократился с осени. «Цены гораздо ближе к паритету, чем в любой момент за последние три десятилетия», — сказал Уолш. За последние шесть месяцев медианная цена нового дома была лишь примерно на 4% выше медианной цены дома на вторичном рынке, — радикально ниже допандемийного уровня, когда медианная новостройка несла премию более 40%.
Премия свыше 40% — это структурный барьер: новое строительство обслуживает верх кривой спроса, а вторичное — всех остальных. Премия в 4% — погрешность округления на фоне предлагаемых стимулов. Когда строитель добавляет выкуп ставки или оплату закрытия сделки стоимостью в несколько пунктов, эффективная цена нового дома может оказаться на уровне сопоставимой вторичной покупки или ниже. Именно в этом условии чувствительные к цене покупатели — исторически ограниченные бюджетом и вторичным рынком, — в 2024 году могли найти больше опций на стороне новостроек.
Объём важнее маржи: смена стратегии строителей
Резюме Уолша о двух режимах предложения схватывает весь разворот: «На вторичной стороне у вас настолько плотное предложение к продаже. А на стороне новых домов строители ставят объём сделок выше маржи». Приоритет объёма над маржой — сознательный размен: строители принимают более тонкую прибыль с единицы в обмен на скорость — закрывают больше лотов, быстрее прокручивают капитал и избегают издержек содержания готового непроданного запаса.
Эта стратегия работает, пока спрос существует по предлагаемой цене, и гонка стимулов 2024 года была именно заявкой удержать спрос на рынке несмотря на заголовочные 7%. Мартовский темп продаж в 693 тысячи лотов, плюс 8,3% год к году, говорит о том, что заявка в целом работала, даже когда вторичный рынок сжимался. Медианная цена в 430 700 долларов рассказывает вторую половину истории: строители удерживали цены в целом стабильными, возвращая ценность через уступки, а не через заголовочные снижения, защищая стоимость активов в сообществах, где они продолжали продавать.
Признаки начала года: покупатели не сдались
Разворот к новостройкам был не единственным движением 2024 года; год начался с доказательств того, что облегчение ставок, пусть и скромное, возвращает покупателей на рынок в целом. Покупатели возвращались: агент по недвижимости из района Вашингтона Пол Лежере (Paul Legere) обнаружил это, когда провёл два дня открытых дверей за одни январские выходные — дома в ценовом диапазоне от 1,1 до 1,2 млн долларов — и они оказались самыми оживлёнными за последний год. «Даже в субботу, под проливным дождём, у нас обоих было более 10 групп активных покупателей. Это люди, которые были на рынке, замедлились или поставили поиск на паузу и теперь возвращаются, всерьёз подыскивая новую недвижимость», — рассказал он, добавив, что ожидает притока предложения в ближайшие недели: более позитивный взгляд на ставки может подтолкнуть владельцев выставить дома на продажу.
Национальные данные указывали туда же. Отчёт «Редфин» (Redfin), национальной риелторской компании, показал оживление спроса в декабре на фоне снижения ставок: её индекс спроса покупателей — сезонно скорректированная мера заявок на показы и другие услуги при покупке жилья от агентов Redfin — вырос на 10% за месяц до максимума с августа. Незавершённые продажи, измеряющие подписанные контракты на вторичное жильё, снизились на 3% к декабрю 2022 года, но это было самое маленькое снижение за два года. Плотное предложение помогало держать цены выше — ещё одно препятствие для покупателей, — и главный вопрос начала 2024 года заключался в том, раскроют ли падающие ставки листинги раньше, чем снова разожгут рост цен.
Механизм доступности, который решает всё
Цены и ставки действуют на покупателя не независимо, а через ежемесячный платёж. Многое зависело и от ставок, и от цен в последующие месяцы: цены продолжали расти из-за нехватки предложения, и если бы ставки продолжили падать, ценовой прирост мог ускориться, ведь чем ниже ставка, тем большему числу покупателей жильё по карману. Это рефлексивная петля в сердце рынка 2024 года: облегчение по ставкам расширяет пул квалифицированных покупателей, который встречает предложение, по-прежнему замороженное фиксацией, что толкает цены вверх, что частично отменяет облегчение.
Сегмент нового строительства находится наполовину вне этой петли — поэтому он и рос. Строители могут наращивать предложение по собственному графику, выставлять цену под платёж, который покупатель способен потянуть, и перекрывать остаток разрыва выкупом ставок и кредитами на закрытие сделки. Вторичные продавцы не могут ничего из этого: их предложение зафиксировано условиями их собственной ипотеки, а гибкость цены упирается в собственный капитал дома. Пока ставки остаются намного выше купонов, вшитых в действующие ипотеки, предельная единица жилья, доступная американскому покупателю, — построенная, а не перепроданная.
Как строители боролись за покупателя 2024 года
- Выкуп ставки: субсидирование ипотечной ставки покупателя, чтобы бить прямо по проблеме платежа, а не резать ценник.
- Снижение цен: прямые уценки там, где их требовало локальное предложение, — применялись экономно ради защиты цен в сообществах.
- Кредиты на закрытие сделки: оплата расходов по закрытию, уменьшающая живые деньги покупателя на сделке.
- Сама доступность: готовые и почти готовые дома в момент, когда вторичные листинги были в дефиците, — предложение как стимул.
- Ценообразование «объём важнее маржи»: принятие более тонкой прибыли с лота ради непрерывности сделок — по оценке Moody's Analytics.
Почему уступки сработали лучше уценок
Выбор между прямой уценкой и уступкой — не бухгалтерская мелочь, а вопрос структуры рынка. Уценка видна в статистике цен и немедленно бьёт по оценкам всех соседних лотов: семья, купившая дом этапом раньше, видит, как её актив дешевеет, и сообщество теряет ценовую опору. Уступка — выкуп ставки, оплата закрытия сделки — проходит мимо витрины цен и адресует единственную реальную проблему покупателя 2024 года: ежемесячный платёж. Медианная цена новостройки в 430 700 долларов удержалась именно потому, что ценность покупателю передавалась через платёж, а не через ценник.
Для строителя эта механика выгодна вдвойне. Уступка разовая и ограничена несколькими пунктами кредита, а сохранённая цена поддерживает всю очередь будущих продаж в том же проекте. Для покупателя она означает, что сравнивать предложения 2024 года нужно было не по прайсу, а по эффективной стоимости владения: два дома с одинаковой ценой могли различаться по реальному платежу на сотни долларов в месяц в зависимости от того, какой выкуп ставки прикладывал застройщик. Это и есть смысл фразы о том, что в новом строительстве больше возможностей: возможности создавались не ценой, а финансовой инженерией вокруг неё.
Что означает разворот 2024 года
Данные года оставляют три вывода, которые переживут мартовский отчёт о продажах. Во-первых, эффект фиксации перераспределил доли рынка, а не уничтожил спрос: покупатели, которые не нашли или не потянули вторичное жильё, купили новое, и рост продаж новостроек на 8,3% на фоне падения вторички на 3,7% — самая наглядная картина этого перераспределения. Во-вторых, разрыв цен нового и вторичного жилья — 4% против более чем 40% до пандемии — переопределил значение нового строительства для экономных домохозяйств: впервые за десятилетия оно стало массовым вариантом, а не премиальным. В-третьих, направление рынка осталось заложником ставок, а ставки — данных: вилка Грэма, от верхних 4% в рецессии до 5% при мягких цифрах, охватывает сценарии, которые либо разморозят вторичные листинги, либо ещё сильнее закрепят рынок, который ведут строители.
Отдельно стоит отметить сдвиг в составе спроса. В прошлые циклы чувствительные к цене покупатели с ограниченным бюджетом были заперты на вторичном рынке — там было дешевле. В 2024 году эта логика перевернулась: при премии новостроек всего около 4% и пакетах стимулов именно новое строительство стало территорией, где бюджетный покупатель получал больше вариантов. Сегмент, который десятилетиями считался премиальной витриной рынка, превратился в рабочий инструмент доступности — не потому, что подешевел сам по себе, а потому, что вторичка с её замороженным предложением перестала давать альтернативу.
Для покупателей, вокруг которых всё это вращалось, практический урок 2024 года состоял в том, чтобы торговать оба рынка и оценивать стимулы, а не только ценник. Вторичный дом с продавцом, который не может переехать, — это не совсем предложение; новостройка с выкупом ставки дешевле своего ценника. Золотые наручники удержали миллионы владельцев на месте — и тем самым вручили предельному покупателю ключи от офиса продаж застройщика.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий