
Тиски стройматериалов: четыре года роста цен на 70% и маржа девелопера в 5%
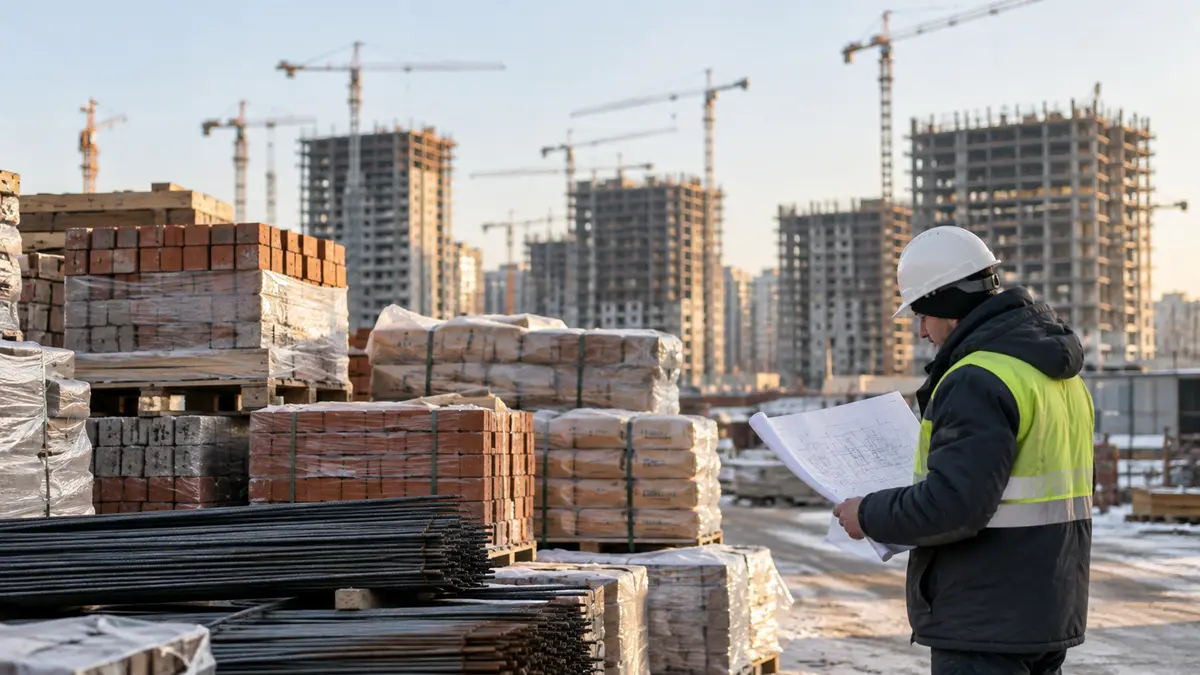
Рынок стройматериалов России вошёл во второе полугодие 2024 года с ритмом, который участники рынка научились опасаться: цены, растущие уже несколько лет, прибавили около 15% только за первые шесть месяцев и почти 70% за четыре года, свидетельствуют оценки девелоперов и аналитиков, опрошенных «Коммерсантом». На этом фоне рентабельность в отдельных сегментах девелопмента, по некоторым оценкам, упала примерно до 5%, и отрасль открыто обсуждает механизмы — от хеджирования цен на материалы внутри проектного финансирования до фиксации цены металла для соцобъектов, — которые могли бы сохранить экономику жилищного строительства.
Четырёхлетний подъём, который не останавливался
Масштаб движения лучше всего описывают те, кто закупает материалы каждую неделю. Директор по закупкам ГК «А101» Елена Леликова говорит, что за последние четыре года строительные материалы выросли в цене в среднем на 70%, а только летом 2024 года прирост по основным позициям составил до 15%. Традиционный пик спроса приходится на июль-август; в текущем году его усилили две дополнительные силы: необходимость восстанавливать пострадавшие от паводков регионы и рекордный спрос на землю под индивидуальное жилищное строительство. Обе сокращают объём предложения и провоцируют рост цен, объясняет она.
Структура четырёхлетнего роста важна не меньше его размера. С 2020 года, по словам Леликовой, почти вдвое выросли в цене газоблоки, в 2,5 раза подорожала теплоизоляция, на 50% — арматура и гидроизоляция, на 44% — бетон. Это не нишевые позиции: это каркас, контур и конструкция жилого дома. Когда такие позиции движутся вместе, вместе с ними движется смета всего проекта.
Сооснователь программы «Девелоперы.РФ» Эвелина Ишметова оценивает влияние на себестоимость в 7-10% в среднем, в зависимости от типа строительства и используемых материалов, с наибольшим вкладом удорожания металлопроката и бетона — двух компонентов, присутствующих практически в каждом проекте. В Москве, отмечает она, стоимость реализации проектов зачастую опережает удорожание материалов, что отражается на цене недвижимости; в многоквартирном строительстве это заметно меньше, чем в частном секторе, где смета реагирует почти мгновенно.
Что показывает официальная статистика
Официальная картина подтверждает направление, но не масштаб собственных оценок рынка. По данным Минстроя России, которые приводит Ишметова, сметная стоимость строительства увеличилась в среднем на 6-8% в первом квартале и на 5-7% во втором квартале 2024 года. Росстат зафиксировал рост цен на некоторые материалы на 17,5% за год. Оценки экспертов годового роста варьируются от 5-10% до 30-50%, что она читает как признак высокой волатильности рынка, а не как спор о тренде.
Собственный список Минстроя по самым быстрорастущим позициям узок и показателен: наибольший рост в диапазоне 9-12% наблюдался по металлопрокату, цементу и бетону, а также изоляционным материалам. Называемые драйверы — логистика, энергетика и спрос, те же три силы, на которые ссылаются производители, объясняя собственные прайс-листы.
Эхо 2023 года, зафиксированное НОСТРОЙ
Национальное объединение строителей (НОСТРОЙ) ещё годом раньше отметило скачок: в 2023 году оно фиксировало рост цен более чем на 30% на кирпич, керамическую плитку, обои, лакокрасочные материалы, теплоизоляцию, арматурную сталь, клееный брус, строительные герметики и силиконы. История 2024 года — поэтому не новый шок, а вторая волна поверх базы, уже однажды пересчитанной.
Цемент и изоляция: повышения, объявленные заранее
Управляющий партнёр агентства «ВМТ Консалт» Екатерина Косарева описывает механику среднего роста цен на 15% по основным позициям и подчёркивает сезонность: летом цены на стройматериалы традиционно растут, а к концу года прирост меньше. Минеральная вата прибавила в 2024 году около 10%, и сюрпризом это не стало: о повышении производители объявили ещё в конце 2023 года.
Цемент, один из основных материалов строительства, продолжает дорожать на растущей базе. В 2023 году, по заявлениям девелоперов, рост составил 35-40%; по итогам первого полугодия 2024 года — 15-20%, с перспективой до 30% по итогам года. Помимо сезонного фактора производители цемента говорят о растущих собственных издержках: необходимости повышать зарплаты сотрудникам, подорожании электроэнергии и других коммунальных платежей, росте тарифов перевозчиков и ключевой ставки. Заметный тренд на стороне предложения — исключение посредников: производители всё чаще работают с девелоперами напрямую, чтобы сократить издержки.
Металл, керамика и квартира с обстановкой
Металл ведёт себя парадоксально. Стоимость металлов на Лондонской бирже находится на уровне показателей лета 2021 года, отмечает Косарева, однако цены на арматуру продолжают расти — на 10-15% — из-за усложнения логистических цепочек и других составляющих себестоимости: дорогой транспортировки, высокой энергоемкости и трудоемкости материалов. Сезонность действует и здесь: рост в высокий сезон, небольшое снижение к концу года.
Отделочные материалы дорожают стремительно главным образом из-за сложностей с поставками: керамогранит, например, подорожал на 18%. Растут цены на мебель и технику, но отказываться от предложения с обстановкой застройщики не планируют — меблированные квартиры по-прежнему пользуются спросом, и стоимость закладывается в продукт.
Смета девелопера: от 5% до 30% в зависимости от собеседника
Официальная статистика отличается от того, с чем строители сталкиваются на площадке. Управляющий партнёр ГК Fizika Development Александр Кравцов рассказывает, что в первом полугодии 2024 года цены росли по всем позициям — цемент, песок, щебень, бетон, все группы металлов, теплоизоляционные материалы, фасадные элементы, инженерия, — при среднем росте от 8 до 12% по всей России в зависимости от сегмента, плюс увеличилась стоимость логистики.
Генеральный директор «Максимум Лайф Девелопмент» Игорь Карцев насчитал за первое полугодие среднее подорожание на 5-30%: наиболее высокий рост стоимости дали дерево, арматура, металл и бетон, тогда как утеплители и прочие компоненты дорожали меньше. Коммерческий директор группы «Аквилон» в Санкт-Петербурге и Ленобласти Наталия Коротаевская согласна с диапазоном: по разным позициям рост составил 10-30%, а самое серьёзное подорожание наблюдалось в общестроительных работах, что в первую очередь связано с дефицитом рабочей силы, особенно монолитчиков. Эти специалисты сейчас очень востребованы во всех регионах с активным строительством, в том числе в восстановлении новых территорий, поэтому их труд заметно подорожал; также растут цены на материалы для изготовления инженерных систем, аренду и обслуживание спецтехники.
Генеральный директор агентства недвижимости КВС Анжелика Альшаева даёт более умеренный конец диапазона: с начала года позиции выросли в цене на 5-15%, и всё же не такими темпами, как год-два назад. Цемент и, соответственно, бетон, арматура продолжают дорожать, но тотального дефицита, сопровождавшего прежние ценовые волны, сейчас нет. Её компания контрактует все необходимые материалы в полном объёме в начале года, поэтому пока рост стоимости не критичен, говорит эксперт.
Труд: издержка, спрятанная внутри цены подряда
Часть того, что выглядит историей про материалы, на деле история про труд. Генеральный директор Element Виталий Коробов говорит, что давление на стоимость строительства оказывает повышение цен на подрядные работы на фоне дефицита кадров на рынке: в среднем к началу июля — на 10-25% в сравнении с аналогичным периодом 2023 года. Рассказ Коротаевской о монолитчиках описывает тот же механизм со стороны площадки.
Почему маржа обрушилась с 20% до 5%
Совокупный эффект виден в марже. Косарева формулирует проблему отрасли прямо: закупить стройматериалы впрок невозможно даже в рамках одного проекта, в том числе из-за соблюдения требований законодательства в сфере эскроу-счетов; свободных средств на это просто может не быть. Соответственно, маржинальность строительства как бизнеса упала с 15-20% ещё в 2020 году до примерно 5%.
Леликова описывает ту же ловушку со стороны финансирования. Пока работала льготная ипотека, девелоперы могли брать дополнительную финансовую нагрузку на себя; теперь такой возможности у них нет. При этом застройщики не могут запастись стройматериалами впрок: это возможно только в случае предоплаты будущих поставок, а лимитов по проектному финансированию не хватит, чтобы зарезервировать необходимый пул материалов на весь период строительства — неважно, одного жилого дома или целого микрорайона. Её вывод — предложение, а не жалоба: банкам стоило бы предложить девелоперам возможность хеджировать стоимость стройматериалов в комплексе с эскроу-кредитами.
Импортный хвост, который всё ещё задаёт цены
Несмотря на значительную локализацию производства, некоторые строительные материалы всё ещё имеют высокую долю импорта, констатирует Ишметова, причём и в конечных продуктах, и в сырье для их производства. К первым относятся отделочные материалы премиум-класса, сантехника и оборудование, электротехническое оборудование; ко вторым — минеральная изоляция, оборудование для производства строительной химии и сухих смесей.
Кравцов добавляет, что доля импортных комплектующих по-прежнему велика среди отделочных материалов, и их стоимость растёт пропорционально увеличению курса иностранных валют и ценам на доставку. В ближайшее время рост цен сохранится, уверен он, из-за высокой инфляции, волатильности рубля, цен на энергоносители, дефицита рабочих и других факторов, влияющих на ценообразование на всех этапах цепочки — от производителя до застройщика.
Дорожает, впрочем, не всё. Меньше всего подорожала резиновая и пластиковая продукция, что участники рынка связывают с наличием в России заводов, способных обеспечить производство этих товаров, а также с поставками из Китая. Европейские строительные товары, напротив, продолжают дорожать.
Где давление останавливается: цены на жильё и тормоз спроса
Передача материальной инфляции в цены квартир пока ограничена. Леликова отмечает, что за последний год прирост конечной стоимости жилья составил всего 9% в Петербурге и 2,7% в Ленинградской области, и в ближайшее время роста ждать не стоит: сворачивание льготных ипотечных программ серьёзно остудило спрос.
В этом асимметрия 2024 года. Издержки продолжают расти на стороне предложения, тогда как сторона спроса лишилась главного ускорителя. Девелоперам остаётся внутренняя оптимизация: руководитель направления аудита и стоимостного инжиниринга департамента управления строительными проектами Nikoliers Фрунзе Алексанян заключает, что повышение цен на строительные материалы ощутимо влияет на себестоимость, увеличивая стоимость проектов и снижая маржинальность, а девелоперы адаптируются: оптимизируют и автоматизируют процессы, ищут новые цепочки поставок для сокращения издержек.
Чего отрасль ждёт от банков и регуляторов
Список пожеланий, который проступает из рынка, конкретен. Леликова уверена, что рынок и регуляторы должны выработать механизмы, гарантирующие устойчивость цен на стройматериалы, и особенно значимо это для социальных объектов, которые девелоперы строят в рамках кредитных линий на жилые дома под ощутимую кредитную ставку, а после окончания строительства передают на муниципальный баланс. Современные школьные здания, которые быстрее возводятся и лучше отвечают современным образовательным задачам, всё чаще строятся с активным применением металлоконструкций; поскольку стоимость металла отличается высоким уровнем волатильности, представляется целесообразным хотя бы зафиксировать его стоимость на два-три года вперёд с момента начала проектирования соцобъекта и оценки стоимости выбранных решений.
Идея хеджирования и идея фиксации цены делят одну логику: на рынке, где материалы нельзя закупить впрок, а маржа не имеет буфера, единственная оставшаяся защита — вынести ценовой риск из строительного периода в контракты, подписанные до его начала.
Факторы давления 2024 года
- Дефицит рабочей силы, особенно монолитчиков, подталкивающий цены общестроительных работ и подряда.
- Логистика: усложнение цепочек и дорогая транспортировка добавляют к цене металла и импортной отделки.
- Энергетика и коммунальные платежи: рост тарифов и электроэнергии закладывается в цемент и энергоёмкие изделия.
- Ключевая ставка: стоимость финансирования встроена и в цены производителей, и в цены девелоперов.
- Сезонность: пик июля-августа, усиленный в 2024 году восстановлением пострадавших от паводков регионов и рекордным спросом на землю под ИЖС.
- Импортная зависимость по премиальной отделке, сантехнике и электрооборудованию, минеральной изоляции и оборудованию для строительной химии и сухих смесей.
- Правила эскроу и проектного финансирования, не позволяющие закупать материалы впрок.
Три канала, по которым материальная инфляция доходит до сметы
Между прайс-листом производителя и сметой девелопера повышение 2024 года проходит через три канала. Первый — прямая стоимость материалов: цемент, металл, бетон и изоляция входят в смету по рыночным ценам, и диапазон Минстроя 9-12% вместе с диапазоном девелоперов 8-12% описывает именно этот канал. Второй — труд и подряд: монолитчики, инженерные бригады и спецтехника входят через цены подряда, которые Element к началу июля насчитал на 10-25% выше, чем год назад. Третий — логистика и импорт: фрахт, курс валют и цены доставки входят через импортные отделочные материалы, сантехнику и электрооборудование. У каждого канала свой драйвер — сезонность и энергетика у первого, демография и восстановление новых территорий у второго, валюта у третьего, — поэтому ни одна заголовочная цифра не описывает тиски целиком и поэтому оценки экспертов расходятся от 5-10% до 30-50%.
Контрактный календарь как единственный доступный хедж
Когда запасание материалов впрок заблокировано правилами эскроу и лимитами проектного финансирования, единственная ценовая защита, остающаяся под контролем самого девелопера, — контрактный календарь. Практика КВС контрактовать все необходимые материалы в полном объёме в начале года превращает спотовую экспозицию в фиксированную корзину до летнего пика; цифра компании в 5-15% — это, по сути, стоимость тех позиций, которые пересматриваются ежегодно или не были законтрактованы достаточно рано. Предложение А101 выталкивает ту же логику на шаг за пределы компании: если банки будут хеджировать стоимость материалов в комплексе с эскроу-кредитами, контрактный календарь перестанет быть частной дисциплиной сильнейших покупателей и станет финансируемым инструментом, доступным всему рынку. До тех пор календарь и есть маржа — а у маржи около 5% не осталось запаса для пропущенной даты подписания.
Перспектива: ускорение, а не стабилизация
Опрошенные эксперты ждут в ближайшее время скорее ускорения роста, чем стабилизации, и структура рынка оставляет мало клапанов для сброса давления. Производители не могут быстро удовлетворить растущий спрос — рынок стройматериалов для всех один, — а сторона спроса, остуженная ипотечной реформой, не может поглощать дальнейшие повышения без сжатия сметы. Остаются контрактная дисциплина в начале года, прямая работа с производителями, замещение наименее критичных позиций и надежда, что механизмы хеджирования и фиксации цен перейдут из обсуждения в банковскую практику.
До тех пор арифметика 2024 года остаётся прежней: около 15% за полугодие, около 70% за четыре года и маржа примерно в 5% между ними. Тиски стройматериалов — не только ценовая история; это проверка того, способно ли российское девелоперское строительство вообще сохранять темп, когда его затратная база движется быстрее выручки.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий