
Segezha Group закрыла допэмиссию на 113 млрд рублей и сократила долг втрое
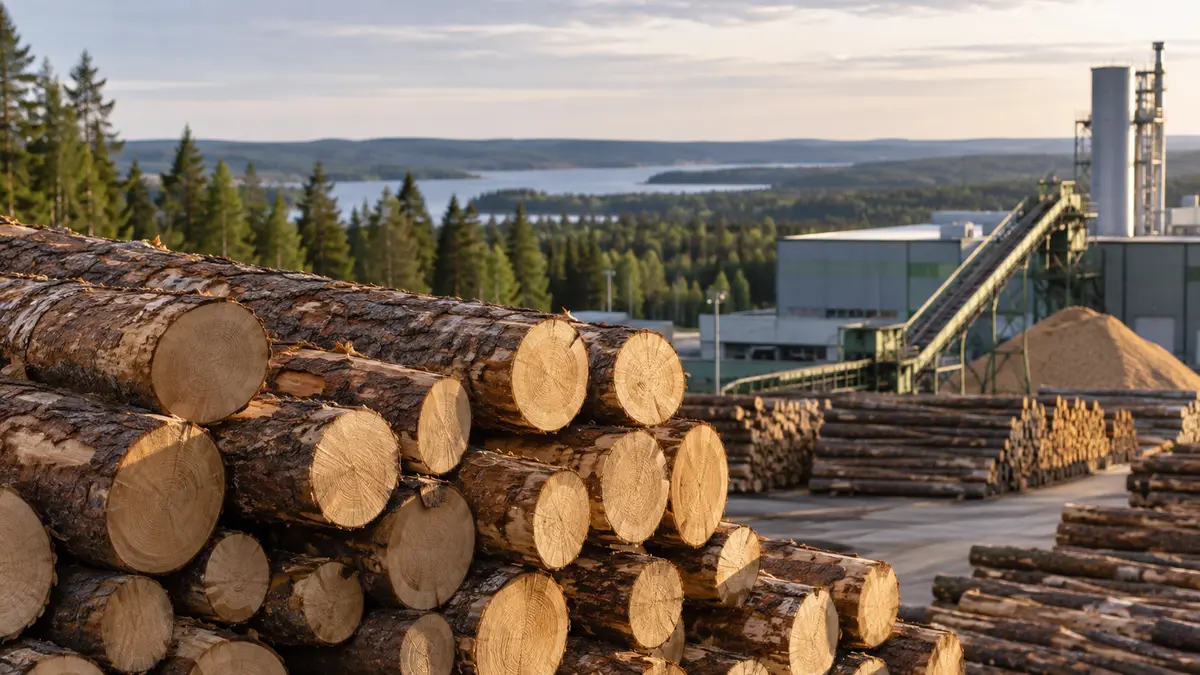
Крупнейший по размеру лесосеки игрок лесопромышленного комплекса России Segezha Group («Сегежа Групп») завершил размещение дополнительных акций: от ключевого акционера АФК «Система», ряда банков-кредиторов и внешних инвесторов группа привлекла 113 млрд руб. вместо планировавшихся 101 млрд. Средства пойдут на погашение кредитов и накопившихся процентов, что сократит долг холдинга в три раза, до 60 млрд руб., сообщил «Коммерсантъ» 2 июня 2025 года.
Механика размещения
Допэмиссия была одобрена советом директоров в ноябре 2024 года и продавалась по закрытой подписке по 1,8 руб. за акцию в объёме до 62,76 млрд бумаг. До допэмиссии уставный капитал Segezha состоял из 15,69 млрд акций: АФК «Система» принадлежало 62,2%, 4% — топ-менеджерам, 24,25% находилось в свободном обращении. «Допэмиссия завершена в полном объёме — все акции, предусмотренные решением о размещении, успешно размещены среди инвесторов», — отметили в Segezha Group, добавив, что привлечённые деньги полностью пойдут на погашение займов группы и накопившихся процентов. Чистый долг холдинга на 31 декабря 2024 года составлял 147,9 млрд руб., соотношение чистого долга к OIBDA за последние 12 месяцев — 14,8х; в результате допэмиссии долг, включая погашенные накопленные проценты, сократится втрое, до 60 млрд руб. «Таким образом, компания существенно снизит процентные платежи, сможет сосредоточиться на развитии и в дальнейшем выйдет на операционную прибыль», — указали в холдинге.
Кто купил акции
В допэмиссии участвовала АФК «Система», сохранившая контрольный пакет, а также ряд внешних инвесторов, включая ключевых кредиторов. Источник «Коммерсанта» поясняет, что не все банки участвовали в покупке акций; основные кредиторы Segezha Group — Сбербанк, ВТБ, Альфа-банк и МКБ. Изначально размещение планировалось на сумму до 101 млрд руб., но в процессе параметры допэмиссии позволили увеличить её до 113 млрд. В АФК «Система» сообщили, что исходя из потребностей компании в погашении долга и спроса со стороны инвесторов допэмиссия была выбрана в полном объёме, и подчеркнули: сделка позволит компании продолжить «движение вперёд», а у Segezha Group есть все предпосылки для достижения высоких и стабильных операционных результатов.
Апрельское соглашение за сделкой
Размещение закрыло схему реструктуризации, обсуждавшуюся с весны. В апреле 2025 года глава Минпромторга Антон Алиханов на совещании президента с членами правительства сообщал, что схема реструктуризации долговой нагрузки Segezha Group согласована с собственниками, банками-кредиторами и ЦБ. Сам холдинг занимает системное место в отрасли: общая площадь арендуемого лесного фонда — 15,2 млн га, а в 2024 году группа увеличила заготовку круглого леса на 18%, до 8,6 млн кубометров, выпуск бумаги — на 12%, до 360 тыс. тонн, пиломатериалов — на 10%, до 2,3 млн кубометров, берёзовой фанеры — на 6%, до 183 тыс. кубометров. Выручка за год выросла на 15%, до 102 млрд руб., OIBDA — на 8%, до 10 млрд руб., чистый убыток составил 22,3 млрд руб.
За чем будет следить рынок
- Превратится ли троекратное сокращение долга в операционную прибыль, как обещает холдинг, или процентную экономию съест слабый рынок.
- Эффект размытия доли миноритарных акционеров: аналитики Альфа-банка указывали, что при таком объёме размещения он будет существенным.
- Внешние условия, названные консультантом агентства WhatWood Игорем Новосёловым: баланс спроса и предложения, ценовая конъюнктура, транспортные расходы и общая динамика мировой экономики, от которых в среднесрочной перспективе будет зависеть устойчивость компании.
- Сохранится ли эффект от сохранения работоспособности Segezha, которую Новосёлов называет источником «хоть какой-то стабильности» для лесопромышленного комплекса, в следующий виток спада на экспортных рынках.
Эксперты, опрошенные «Коммерсантом», считают сохранение операционной деятельности Segezha Group хорошим знаком для отрасли в целом, подчёркивая при этом: дальнейшие показатели группы будут зависеть и от ситуации на экспортных рынках. Допэмиссия на 113 млрд руб. снимает самое острое балансовое давление 2024-2025 годов, но не снимает ценовой цикл, который и породил убытки.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий