
Юг взял энергию по рекордным ценам: как жара устроила стресс-тест оптовому рынку электроэнергии России
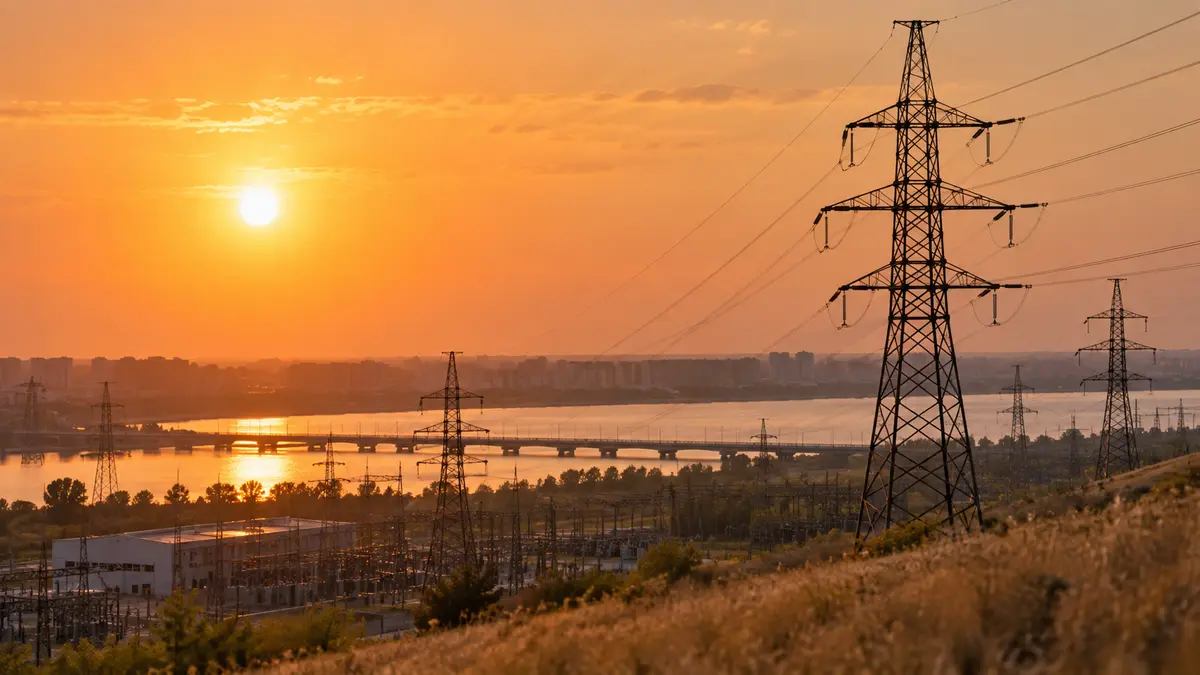
В июле 2024 года энергосистема юга России переписала ценовую историю оптового рынка электроэнергии страны. Средняя цена рынка на сутки вперёд в регионе достигла 2,59 тыс. руб. за МВт·ч — исторического максимума — после того, как цена девять раз за один месяц обновила суточные рекорды. Жара, аварии и ремонты генерации и июльская индексация тарифов на газ сложились в стресс-тест для одного из самых напряжённых балансов единой энергосистемы, и рынок ответил сильнейшим региональным ценовым сигналом за всю историю наблюдений.
Девять рекордов за один месяц
Средняя цена на рынке на сутки вперёд — секторе оптового рынка, где торгуются реально выработанные мегаватт-часы, — в энергосистеме юга достигла в июле 2024 года 2,59 тыс. руб. за МВт·ч. Это максимальное значение за всю историю наблюдений, следует из обзора «СКМ Маркет Предиктор», с которым ознакомился «Коммерсантъ». Среднемесячный показатель оказался примерно на 47% выше уровня июля 2023 года и на 40% выше июня 2024 года, а за месяц цена девять раз обновляла рекордные суточные значения.
Масштаб скачка важен даже по меркам рынка, привыкшего к волатильности. Рост среднемесячной цены РСВ на юге стал максимальным среди всех энергосистем первой ценовой зоны — европейской части России и Урала. Июль 2024 года поэтому не был историей одновременного разогрева всего рынка; это была история регионального дефицита настолько глубокого, что южная ценовая кривая оторвалась от остальной зоны. В зональном рынке именно такое расхождение и есть механизм, посредством которого дефицит объявляет о себе.
Рекорды на рынке на сутки вперёд — не абстрактная статистика. По ним рассчитывается цена значительной части электроэнергии, которую фактически потребляют заводы, коммунальные предприятия и домохозяйства региона, и они напрямую входят в одноставочные цены для потребителей, кроме населения. Девять суточных рекордов за месяц означают, что неделями подряд каждый купленный на бирже на юге мегаватт-час нёс премию за дефицит, которой не было ни в одно предыдущее лето.
Жара как главный драйвер
Аналитики «СКМ Маркет Предиктор» называют ключевым фактором роста цен всплеск внутреннего потребления: электропотребление в энергосистеме юга выросло на 15% год к году и на 13% месяц к месяцу на фоне повышения температуры наружного воздуха на 3°С относительно предыдущего месяца и июля 2023 года. Охлаждающая нагрузка — самый неэластичный по цене спрос: когда температура растёт, кондиционеры работают независимо от стоимости мегаватт-часа, и система обязана найти физическую энергию для них в тот же час.
«Системный оператор», диспетчер энергосистемы, зафиксировал физическое выражение этой жары 17 июля 2024 года: потребление в энергосистеме юга установило рекорд 21,13 ГВт, что на 176 МВт больше зимнего максимума от 13 января. Летний пик, превышающий зимний, переворачивает традиционную картину планирования российской энергосистемы, где годовый максимум исторически определяла отопительная нагрузка. На юге связывающим ограничением стала охлаждающая нагрузка домохозяйств и коммерческого сектора.
Летний пик выше зимнего
Это переворачивание имеет прямые последствия для оценки достаточности мощности в регионе. Мощность, с запасом покрывающая январское утро, может оказаться недостаточной в июльский полдень, потому что два пика создаются разными потребителями с разными графиками нагрузки. Рекорд 17 июля показывает, что южная система вошла в самые жаркие недели 2024 года с резервом, откалиброванным под систему с зимним пиком, а дальше работу сделала цена рынка на сутки вперёд: когда в диспетчерском графике заканчиваются дешёвые мегаватт-часы, биржевая цена движется, пока спрос и оставшееся предложение не встретятся.
Ремонты, аварии и недостающий гигаватт
Одной жары не хватило бы для девяти рекордов. Предложение ухудшилось одновременно со спросом. В конце второй недели июля диспетчерам приходилось ограничивать электроснабжение потребителей в Ростовской области и Краснодарском крае из-за ремонтов на Новочеркасской ГРЭС, входящей в «Газпром энергохолдинг», и на Ростовской ТЭЦ-2 и Волгодонской ТЭЦ-2, принадлежащих ЛУКОЙЛу. Плановые и аварийные ремонты вывели генерацию из системы ровно тогда, когда охлаждающая нагрузка росла.
Ситуация усугубилась днём 16 июля, когда отключился энергоблок Ростовской АЭС мощностью 1 ГВт. Атомный блок запустили утром следующего дня, но «Системный оператор» всё равно продолжал отключать потребителей от электроснабжения, объясняя ситуацию аномальной жарой и высокой аварийностью местной генерации. Один гигаватт — большая доля любой региональной системы; вместе с уже стоявшими в ремонте тепловыми станциями он превратил напряжённый баланс в дефицит, который пришлось нормировать.
Эта последовательность — учебная иллюстрация того, как на оптовом рынке формируется цена на марже. Июльскую цену задавали не средние мегаватт-часы, а последние, самые дорогие, которые система могла вызвать, пока атомный блок стоял, а тепловые мощности находились в ремонте. «Совет рынка», регулятор энергорынков, назвал среди причин роста цены именно эти элементы: плановые и аварийные ремонты генерации, а также сетевые ограничения, лимитирующие переток мощности в дефицитный район из других частей зоны.
Чтение регулятора: сигнал, а не сбой
Интерпретация эпизода «Советом рынка» намеренно лишена сантиментов. Рост биржевой стоимости, указывает регулятор, — правильный ценовой сигнал о потребностях в дополнительной доступной генерирующей мощности в регионе. В логике самого рынка ценовой spike такой величины не доказательство поломки механизма; это работа механизма, сообщающая инвесторам и планировщикам, где стоит построить следующий мегаватт. В регуляторе добавили, что в сложившейся ситуации рынок отработал корректно, как и должен был.
В том же месяце в цену вошёл ещё один cost-элемент. С 1 июля 2024 года тарифы на газ были повышены на 11,2%, и «Совет рынка» назвал эту индексацию дополнительным фактором роста цены. Газ задаёт предельные издержки тепловой генерации, покрывающей пик юга, поэтому среднесрочная индексация тарифа на газ доходит до цены РСВ за недели. Июльский рекорд — составной сигнал: дефицит мощности в регионе, наложенный на скачок стоимости топлива, которое сжигают маржинальные станции.
941 мегаватт как структурный ответ
Структурный ответ на сигнал был в движении ещё до прихода жары. До середины августа 2024 года по решению правительства на отдельных территориях энергосистемы юга проходил конкурсный отбор на строительство новой генерации суммарным объёмом до 941 МВт. Дополнительную генерацию — блок 250 МВт на ТЭС «Таврическая» в Крыму и блок 250 МВт на ТЭС «Ударная» в Тамани — построит подконтрольное «Ростеху» ООО «ВО "Технопромэкспорт"», как «Коммерсантъ» сообщал 17 мая.
Арифметика июльского дефицита и арифметика строительной программы идут в разных темпах. Ценовой рекорд появляется за дни; новый блок 250 МВт — за годы. Конкурсный отбор — способ рынка превратить месячный сигнал в многолетнее инвестиционное обязательство, а конверт в 941 МВт — мера того объёма новой мощности, который балансу региона предстоит профинансировать. Закроет ли этот объём разрыв, обнаруженный пиком 21,13 ГВт, южная система ответит в следующие лета.
Как рынок остыл
К началу августа цены РСВ пошли вниз, следует из данных торговой системы. Дмитрий Пигарев из Центра экономического прогнозирования Газпромбанка отмечает, что в условиях снижения жары на юге темп роста спроса на электроэнергию замедлился до 2% год к году. За пять дней августа индекс равновесных цен на покупку достиг примерно 2,15 тыс. руб. за МВт·ч, что на 11% выше аналогичного периода прошлого года и, по его оценке, вполне отражает изменение стоимости топлива за указанный период. По его мнению, период пиковых цен пройден.
Остаточные 11% — та часть июльской истории, которая не исчезает вместе с погодой. Это индексация тарифа на газ и общая инфляция издержек генерации, оставшиеся в ценовой базе после испарения премии за дефицит. Для потребителей разница между июльским рекордом и августовским уровнем — рента дефицита; разница между августом 2024-го и августом 2023-го — новый ценовой пол. Различение этих двух величин — практическая задача для любого, кто читает южную ценовую кривую во второй половине 2024 года.
Что июльский эпизод меняет для оптового рынка
Из эпизода следует несколько выводов, и они выходят за пределы юга. Во-первых, летние пики потребления теперь могут превышать зимние максимумы в регионах с быстро растущей охлаждающей нагрузкой, что меняет смысл достаточности резерва мощности. Во-вторых, ценовые рекорды концентрируются там, где резерв генерации тоньше всего и где сетевые ограничения блокируют переток, поэтому региональная дифференциация внутри одной ценовой зоны — постоянная черта, а не аномалия. В-третьих, индексация тарифов на газ проходит в цену РСВ за недели, связывая регулируемый газовый контур с либерализованным электроэнергетическим плотнее, чем предполагают их календари. В-четвёртых, конкурсные отборы новой мощности — многолетний ответ на месячный сигнал, и расстояние между этими двумя темпами и есть место, где живёт ценовая волатильность.
- Летние пики выше зимних: рекорд 17 июля в 21,13 ГВт превысил зимний максимум от 13 января на 176 МВт.
- Региональное расхождение внутри первой зоны: рост среднемесячной цены на юге стал максимальным среди всех систем европейской части и Урала.
- Составной cost-пуш: повышение тарифов на газ на 11,2% с 1 июля вошло в предельные издержки тепловой генерации в том же месяце.
- Структурный конвейер: на юге конкурсно отбиралось до 941 МВт новой генерации, включая два блока по 250 МВт «Технопромэкспорта».
Анатомия рынка на сутки вперёд
Чтобы правильно читать июльский рекорд, нужно вспомнить, что именно ценообразует рынок на сутки вперёд. Это сектор оптового рынка, где поставщики предлагают реально выработанные мегаватт-часы на следующие сутки, почасово, а торговая система отбирает наименее затратную комбинацию предложений, покрывающую прогнозную нагрузку в каждом узле зоны. Цена последнего отобранного предложения становится ценой часа. В системе с комфортным резервом маржинальным предложением обычно оказывается среднестоимостная тепловая станция; в системе, где ремонты и жара сняли дешёвые слои, маржинальное предложение поднимается по кривой издержек, и почасовая цена идёт за ним. Среднемесячные 2,59 тыс. руб. за МВт·ч — это поэтому сжатая запись сотен часов, в которых юг был вынужден покупать свои последние мегаватт-часы дорого.
Первая ценовая зона, внутри которой находится южная энергосистема, охватывает европейскую часть страны и Урал. Цены внутри зоны связаны перетоками, но у связей есть физические пределы. Упоминание «Советом рынка» сетевых ограничений означает, что в июле юг не мог просто импортировать выход из дефицита: линии в регион были загружены до предела, и региональная цена оторвалась вверх от среднего по зоне. Именно поэтому рост среднемесячной цены на юге оказался максимальным среди всех систем зоны, тогда как остальной рынок двигался гораздо слабее.
Юг: дефицитный регион по устройству истории
Южная энергосистема давно сочетает быстро растущее потребление с парком генерации, сконцентрированным в нескольких крупных станциях. Июльский список ремонтов читается как карта этой концентрации: Новочеркасская ГРЭС, Ростовская ТЭЦ-2, Волгодонская ТЭЦ-2 и Ростовская АЭС вместе несут решающую долю предложения региона. Когда несколько из них одновременно недоступны, планово или аварийно, оставшийся парк работает на пределе, и биржевая цена становится инструментом нормирования. Решение правительства провести конкурсный отбор до 941 МВт новой генерации на отдельных территориях юга и назначение двух блоков по 250 МВт «Технопромэкспорту» на «Таврической» и «Ударной» — признание того, что исторический парк региона больше не соответствует его нагрузке.
География добавляет второй слой. Крым и Таманский полуостров, где предстоит построить два новых блока, находятся на периферии сети, вдали от профицитных районов зоны. Строительство мощности на периферии — именно тот тип проекта, который призван финансировать ценовой сигнал июльского типа: он снимает постоянную импортную зависимость слабо связанного района и превращает повторяющуюся ренту дефицита в разовую стоимость строительства.
Кто платит за рекорд
Цена рынка на сутки вперёд не остаётся на бирже. Она перетекает в одноставочные тарифы, которые платят потребители, кроме населения, и в выручку поставщиков, покупающих на рынке и продающих по регулируемым или договорным ценам. Месяц рекордов поэтому проявляется, с лагом, в счетах за электроэнергию южной промышленности, сельского хозяйства и сферы услуг и в маржах поставщиков, зажатых между взлетевшей ценой покупки и липкой ценой продажи. Остаточные 11% год к году, которые прогнозист Газпромбанка наблюдал в начале августа, — уже видимая часть этой трансмиссии: даже после исчезновения премии за дефицит ценовая база осталась выше прошлогодней, потому что стоимость топлива шагнула вверх.
Население защищено от биржи регулируемыми розничными тарифами, но у защиты есть бюджет: разница между рыночной ценой и регулируемой рассчитывается внутри отрасли. Июль, подобный июлю 2024 года, увеличивает эту разницу и держит вопрос о том, кто в конечном счёте финансирует южный дефицит, в повестке регулятора и правительства рядом со строительной программой, призванной этот дефицит закрыть.
Июльский эпизод оставил рынку и методический урок: среднемесячная цена РСВ стала в 2024 году индикатором, по которому сравнивают регионы не только трейдеры, но и проектировщики генерации. Девять суточных рекордов — это не девять случайностей, а девять дней, когда совпали все три условия дефицита: пик нагрузки, выбывшая мощность и ограниченный переток. Повторение любого из этих условий в следующие сезоны снова включит тот же механизм, и именно поэтому южная кривая остаётся главным графиком российского оптового рынка во второй половине 2024 года.
Сигналы, за которыми стоит следить
Южная ценовая кривая конца 2024 и 2025 года будет читаться через короткий список наблюдаемых маркеров. Первый — динамика потребления в августе и сентябре относительно базовых 2% год к году, описанных прогнозистом Газпромбанка: если спрос вновь ускорится без жары, у июльского дефицита была структурная составляющая. Второй — итоги конкурсного отбора на 941 МВт и график строительства блоков на «Таврической» и «Ударной», определяющие момент физического прихода новой мощности. Третий — поведение цен зимой 2024-2025 годов, когда холода, встретившие плановые ремонты, проверят тот же баланс с другой стороны года. Четвёртый — любые дальнейшие решения по тарифам на газ, поскольку июльский опыт показал, как быстро топливная индексация доходит до биржевой цены.
Пока эти маркеры не разрешились, июльский рекорд 2024 года остаётся точкой отсчёта южного рынка: 2,59 тыс. руб. за МВт·ч, девять суточных рекордов и вывод регулятора о том, что цена выполнила свою работу. Рынок выдал сигнал; энергосистеме теперь строить ответ.
Только что опубликовано

Цены на жильё и аренду в Европе

Авио США начала работы на производственной площадке в Вирджинии

Один рынок акций и две валютные меры

Российский проект бюджета повышает планы расходов и заимствований

МРОТ в 2027 году вырастет на 6,8% — до 28 935 рублей

Двадцать пять лет до первой поставки: что означает рубеж KF-21 Boramae для аэрокосмической отрасли Южной Кореи
Дайджест новостей партнёров
 Салоны A380 и инвестиции «Бритиш Эйрвейс»
 Тяньвань-7: первая электроэнергия и пусконаладка
 Продажи и предложение немецкого вина
 Приобретение «Бутс» и розничные инвестиции
 Таможенная прослеживаемость и обмен данными
 Продажи Мерседес-Бенц и выпуск электромобилей на разных рынках
 Гибридная модель перепродажи ИКЕА: выкуп, ликвидность и мебельная логистика
 Цены на жильё и аренду в Европе
 Оплата курьеров и каналы доставки
 Цифровая корреспонденция компаний
 Инвестиции в искусственный интеллект и прогноз ВТО
 Соглашение «КАМАЗа» с Мали
Оставить комментарий